802 Vissen naar sukkels (2): toegepast op geld en banken
Na de openbaringen uit het boek van Akerlof/Shiller tot me te hebben genomen, en even een nachtje te hebben laten ingezakt, komt de logische vraag naar voren. Dat hele gedoe met die banken die maar geld scheppen met hun gemene doelstelllingen waar niemand maar iets van lijkt te snappen, en nog steeds niet snapt, ondanks het boek van Bollen en de tekeningen van Carlijn … kunnen we leren van Akerlof? Hoe zou het eruit zien als we die lessen en inzichten (Nobelprijswinnaars dus niet zomaar de eersten de besten) op dit taaie vraagstuk loslaten? Best of both worlds en dan in een systeemdiagram?
Mijn vermoeden is dat het oude lulverhaal dat je geld in een ouwe sok wordt gestopt (de kluis bij de bank, daar zit het veilig, we letten erop, we zijn goede hoeders van jouw harde werken/spaarcentjes) de kern van het bedrog is. Het gaat erin als zoete koek, klinkt logisch en dat narratief wordt uitgebuit en rondgepompt. Ik moet eerlijk zeggen dat hoe het echt zit nooit is behandeld in mijn studie monetaire (!!!) economie, of ik heb het iig niet meegekregen of onthouden, dat kwam pas later. En ook nu nog kan ik niet heel makkelijk uitleggen hoe het zit. Ja iets met het bedrag gewoon op de computer van de bank aanmaken, zomaar uit het niets, kan dat dan zomaar, ja dat kan zomaar, oh nou euh ik haak af … etc.
Kijk nog even in de vorige blog voor de kern van dat fantastische boek over hoe onze boeven vissen op sukkels en daar hun verdienmodel van maken.
Het verhaal volgens Akerlof/Shiller over ‘Vissen naar sukkels’ gaat dan zo:
Het dominante verhaal luidt ongeveer: Eerst wordt er gespaard. Dat spaargeld komt bij de bank terecht. De bank leent het vervolgens uit aan iemand anders. Wie geld wil lenen, gebruikt dus het geld dat een ander tijdelijk niet nodig heeft. Dat is het verhaal van de ouwe sok. Geld bestaat al, iemand legt het opzij en een bank brengt spaarder en lener bij elkaar. Dat beeld is intuïtief, moreel aantrekkelijk en politiek bruikbaar. Maar voor moderne bancaire geldschepping is het grotendeels misleidend. Wanneer een commerciële bank een krediet verstrekt, boekt zij doorgaans tegelijkertijd:
- aan de activazijde: een vordering op de kredietnemer;
- aan de passivazijde: een nieuw banksaldo op diens rekening.
Het nieuwe geld ontstaat dus in belangrijke mate door kredietverlening zelf. De bank hoeft niet eerst letterlijk een overeenkomstig bedrag uit de spaarpot van een andere klant te halen. Daarmee ontstaat een enorm verschil tussen het verhaal dat mensen kennen en het systeem waarin ze feitelijk leven.
Het narratief als phishing-structuur
Bij Akerlof en Shiller bestaat phishing vaak uit het aanbrengen van een verhaal in het hoofd van de ander dat de belangen van de phisher dient. Mensen handelen immers niet alleen op feiten, maar op basis van verhalen en mentale kaders. Het verhaal van sparen en uitlenen doet precies dat. Het suggereert:
- dat geld schaars is zoals goud of graan;
- dat banken slechts neutrale tussenpersonen zijn;
- dat kredietverlening afhankelijk is van voorafgaand sparen;
- dat rente de beloning is voor het afstaan van bestaand geld;
- dat schuldenaren consumeren wat spaarders hebben geproduceerd;
- dat de overheid voor uitgaven eerst geld van burgers moet ophalen;
- dat geldschepping vrijwel uitsluitend een technische taak van de centrale bank is.
Dit verhaal verbergt dat banken binnen wettelijke en economische grenzen zelf beslissen:
- aan wie nieuw geld wordt verstrekt;
- voor welk doel;
- tegen welke voorwaarden;
- met welk onderpand;
- en daarmee indirect welke activa in prijs stijgen en welke economische activiteiten ruimte krijgen.
De macht zit dus niet alleen in de hoeveelheid geld, maar vooral in de allocatie van nieuw geld.
Waarom het oude-sokverhaal zo hardnekkig is
Het verhaal blijft niet bestaan omdat één bankier ooit heeft besloten iedereen te misleiden. Het blijft bestaan omdat vrijwel alle betrokken partijen er op hun eigen manier baat bij hebben.
Banken
Een bank die wordt gezien als beheerder van zorgvuldig toevertrouwd spaargeld oogt degelijker dan een bank die mede geld creëert door schulden te produceren. Het eerste beeld roept op:
- voorzichtigheid;
- rentmeesterschap;
- betrouwbaarheid;
- soberheid.
Het tweede roept vragen op:
- Waarom krijgen sommige partijen wel krediet en andere niet?
- Waarom gaat zo veel krediet naar bestaand vastgoed?
- Waarom ontvangen banken rente over geld dat door hun eigen boekhouding ontstaat?
- Wie draagt het risico wanneer de kredietgroei verkeerd uitpakt?
- Waarom is zo’n publieke macht grotendeels in private handen?
Het intermediairsverhaal beschermt de bank dus tegen politieke en morele vragen over haar werkelijke positie.
Politiek
Voor politici is het ouwe-sokverhaal eveneens bruikbaar. Het maakt overheidsfinanciën begrijpelijk als een huishouden: Er komt geld binnen en dat kun je maar één keer uitgeven. Die vergelijking is voor een individuele burger grotendeels vanzelfsprekend. Daardoor is zij retorisch buitengewoon krachtig, ook wanneer de monetaire positie van een staat fundamenteel anders is dan die van een huishouden. Het huishoudverhaal maakt politieke voorkeuren bovendien presenteerbaar als financiële noodzaak:
- “De kas is leeg.”
- “We moeten eerst verdienen.”
- “Er is geen geld.”
- “We mogen de rekening niet doorschuiven.”
- “Iedere euro voor het ene doel ontbreekt bij het andere.”
Soms zijn reële beperkingen uiteraard hard: arbeid, productiecapaciteit, personeel, grondstoffen en inflatie. Maar het narratief verschuift de discussie van die reële beperkingen naar een vermeende fysieke geldpot. Daardoor kan een politieke keuze worden gepresenteerd als boekhoudkundige onvermijdelijkheid.
Vermogenden en financiële sector
Het verhaal ondersteunt ook de morele legitimatie van bezit. Wie veel financiële activa bezit, kan worden voorgesteld als iemand die:
- heeft afgezien van consumptie;
- gedisciplineerd heeft gespaard;
- kapitaal beschikbaar heeft gesteld;
- daarom terecht rente, dividend of waardestijging ontvangt.
Maar een belangrijk deel van financieel vermogen kan juist ontstaan door:
- kredietgedreven prijsstijging van vastgoed;
- stijgende aandelenwaarderingen;
- monopolieposities;
- belastingvoordelen;
- erfopvolging;
- publieke garanties;
- door schulden gefinancierde overnames.
Het spaardersverhaal vertaalt een systeempositie in een persoonlijke deugd. Vermogen wordt zo achteraf uitgelegd als bewijs van zuinigheid en verdienste.
De politieke lobby rond geldkennis
Hier sluit het hoofdstuk over politieke phishing vrijwel naadloos op aan. Bij ingewikkelde dossiers is de gewone burger een informatie-phool. Hij kan onmogelijk alle wetten, balansen, kapitaaleisen en monetaire mechanismen volgen. Daardoor worden gespecialiseerde partijen buitengewoon invloedrijk. De auteurs beschrijven hoe lobbyisten niet alleen geld geven, maar verhalen, expertise, wetsformuleringen en politieke dekking leveren. Bij geld en banken is die kennisasymmetrie uitzonderlijk groot. De politici, journalisten en ambtenaren die het debat voeren, zijn vaak afhankelijk van informatie van:
- commerciële banken;
- centrale banken;
- accountants;
- financiële juristen;
- pensioenfondsen;
- vermogensbeheerders;
- kredietbeoordelaars;
- economische adviesorganen.
Die partijen hoeven niet letterlijk onwaarheden te vertellen. Selectie en inkadering zijn voldoende. Ze kunnen bijvoorbeeld vooral spreken over:
- financiële stabiliteit;
- kapitaalbuffers;
- vertrouwen;
- kredietverlening aan het bedrijfsleven;
- spaardersbescherming;
- internationale concurrentie.
En veel minder over:
- wie als eerste toegang krijgt tot nieuw geld;
- hoe kredietverlening activaprijzen opdrijft;
- hoe winsten privaat en verliezen publiek kunnen worden;
- hoe schulden de machtsverhouding tussen partijen veranderen;
- hoe huizen door kredietexpansie steeds duurder kunnen worden zonder dat er één woning bijkomt.
Het lobbyverhaal hoeft dus niet te zeggen: “Banken maken geld.” Het kan beter zeggen: Banken zetten uw spaargeld productief aan het werk en zorgen dat ondernemers kunnen investeren. Dat is niet volledig onwaar. Juist daarom is het een sterk verhaal.
De werkelijke phishing: geldschepping wordt ontdaan van politiek
De fundamentele truc is dat geldschepping wordt voorgesteld als een neutraal technisch proces. Maar geldschepping is ook verdelingspolitiek. Wanneer nieuw krediet vooral terechtkomt bij:
- bestaande woningen;
- commercieel vastgoed;
- financiële activa;
- overnames;
- vermogende huishoudens met goed onderpand;
dan ontstaan andere uitkomsten dan wanneer krediet vooral naar:
- nieuwe productie;
- woningbouw;
- infrastructuur;
- innovatie;
- energietransitie;
- kleine ondernemingen
zou gaan. Wie nieuw geld ontvangt voordat prijzen zijn gestegen, kan activa kopen tegen oude prijzen. Wie later binnenkomt, wordt geconfronteerd met hogere prijzen en grotere schulden. Dit is geen simpele geheime samenzwering, maar een Cantillon-achtige verdelingsdynamiek:
toegang tot krediet
→ koopkracht voor activa
→ hogere activaprijzen
→ sterker onderpand
→ nog meer kredietwaardigheid
→ nog meer toegang tot krediet.
Daartegenover:
geen bezit
→ weinig onderpand
→ beperkte toegang tot goedkoop krediet
→ huren of laat instappen
→ hogere woonlasten
→ minder mogelijkheid om vermogen op te bouwen.
Het geldsysteem versterkt zo bestaande vermogensverschillen, terwijl het publieke narratief zegt dat vermogensgroei vooral het gevolg is van sparen.
De woningmarkt als perfect voorbeeld
Jouw residuele-grondwaardetheorie sluit hier direct op aan. Wanneer banken meer hypotheekruimte bieden, wordt niet automatisch meer grond of meer woonruimte geproduceerd. Bij een star aanbod vertaalt extra krediet zich vooral in hogere biedingen. Dan ontstaat:
ruimere kredietverlening
→ grotere maximale hypotheek
→ hogere biedingen
→ hogere huizenprijzen
→ hogere grondwaarde
→ groter onderpand bij bestaande eigenaren
→ mogelijkheid tot nieuwe kredietverlening.
De burger ziet: Huizen zijn duur omdat er schaarste is en mensen te weinig hebben gespaard. Maar onder het oppervlak speelt: Het kredietstelsel kapitaliseert toekomstige inkomens in de huidige grond- en huizenprijs. De nieuwkomer moet vervolgens decennia werken om de prijsstijging te betalen die mede door het kredietstelsel zelf is geproduceerd. De bestaande eigenaar ervaart diezelfde stijging als verdiend vermogen. Dat is narratieve magie:
- voor de ene partij is het “overwaarde”;
- voor de andere partij is het “onbetaalbaarheid”;
- systeemmatig is het grotendeels dezelfde prijsbeweging.
Uitholling van opgebouwd kapitaal
Hier wordt het begrip reputation mining bijzonder relevant. Akerlof en Shiller beschrijven hoe een organisatie jarenlang reputatie kan opbouwen en die later voor kortetermijnwinst kan uitputten. Bij geld en financiële instituties kunnen we meerdere vormen van kapitaaluitholling onderscheiden.
1. Uitholling van institutioneel vertrouwen
Banken, pensioenen en toezichthouders hebben gedurende decennia vertrouwen opgebouwd:
- geld is veilig;
- toezichthouders letten op;
- pensioenbeloften zijn degelijk;
- deskundigen beheersen risico’s;
- banken financieren de reële economie.
Latere bestuurders kunnen dat vertrouwen gebruiken om:
- meer risico te nemen;
- complexere producten te verkopen;
- kosten te verhogen;
- verplichtingen te versoepelen;
- rendement naar voren te halen;
- risico’s naar klanten of overheid te verschuiven.
Het oude vertrouwen blijft nog een tijd functioneren terwijl de onderliggende kwaliteit al is veranderd.
2. Uitholling van fysiek kapitaal
Een onderneming kan financieel winstgevend lijken terwijl zij:
- onderhoud uitstelt;
- personeel uitdunt;
- kennis laat verdwijnen;
- gebouwen verkoopt;
- onderzoek vermindert;
- voorraden verlaagt;
- productie uitbesteedt.
Boekhoudkundig stijgt dan mogelijk de winst. Economisch wordt de productiecapaciteit uitgehold. Het narratief zegt: We zijn efficiënter geworden. De werkelijkheid kan zijn: We teren in op buffers en kennis die door eerdere generaties zijn opgebouwd.
3. Uitholling van sociaal kapitaal
Ook vertrouwen tussen werknemer, klant, overheid en onderneming is kapitaal. Wanneer organisaties voortdurend:
- beloften strategisch formuleren;
- risico’s doorschuiven;
- kleine lettertjes benutten;
- loyale werknemers vervangen;
- klanten maximaal laten betalen;
kunnen zij tijdelijk winst maken door sociaal vertrouwen te verbruiken. Dat lijkt sterk op een mijn:
oude betrouwbaarheid
→ lager toezicht en minder wantrouwen
→ ruimte voor onttrekking
→ hogere kortetermijnwinst
→ afname betrouwbaarheid
→ uiteindelijk vertrouwenscrisis.
4. Uitholling door financiële extractie
Bij private equity, vastgoed en beursgenoteerde ondernemingen kan opgebouwd kapitaal worden verzilverd door:
- extra schuld op de onderneming te zetten;
- vastgoed te verkopen en terug te huren;
- dividend uit geleend geld te betalen;
- aandelen in te kopen;
- pensioenverplichtingen te versoberen;
- investeringen uit te stellen.
Het bedrijf oogt een tijdlang winstgevend, maar het wordt financieel fragieler. De eigenaars kunnen vertrekken met de opbrengst. Werknemers, leveranciers, huurders of de overheid blijven met de zwakkere organisatie achter. Dit is dezelfde structuur als bankruptcy for profit uit het boek: winst privatiseerbaar, verlies afwentelbaar, → prikkel om kapitaal uit te hollen.
Sparen als moreel verhaal
Het sparen-narratief heeft bovendien een disciplinerende functie. Het verdeelt mensen moreel in:
- verstandige spaarders;
- onverantwoordelijke schuldenaren.
Maar in een kredietgeldstelsel zijn financieel vermogen en schuld elkaars tegenhangers. Het ene huishouden kan een positief banksaldo hebben omdat elders iemand:
- een hypotheek;
- bedrijfslening;
- overheidsschuld;
- consumentenkrediet
heeft. Dat betekent niet dat iedere individuele schuld verstandig is. Wel betekent het dat niet iedereen tegelijk netto financieel vermogen kan opbouwen zonder dat elders verplichtingen ontstaan. Toch blijft de publieke moraal individueel: Iedereen moet meer sparen en minder lenen. Wanneer iedereen dat gelijktijdig probeert, dalen bestedingen en inkomens en kan de totale schuld juist moeilijker aflosbaar worden. De individuele deugd kan collectief dus een probleem veroorzaken. Dat is opnieuw een klassiek systeemverschijnsel: wat voor één actor rationeel is, hoeft dat voor het geheel niet te zijn.
De centrale dubbelheid
De burger wil:
- stabiel geld;
- veilige banken;
- betaalbare huizen;
- een goed pensioen;
- weinig inflatie;
- economische groei;
- hoge waarde van zijn woning;
- een goed rendement op vermogen.
Maar die wensen botsen onderling. Een huiseigenaar wil dat huizen betaalbaar zijn voor zijn kinderen, maar ervaart daling van zijn eigen woningwaarde als verlies. Een pensioendeelnemer keurt hoge bedrijfswinsten en lage lonen mogelijk af, maar zijn pensioenfonds profiteert van rendement. Een spaarder wil hoge rente, maar een hypotheekhouder lage rente. Een burger wil dat banken veilig zijn, maar ook dat zij ruim krediet verstrekken. We zitten dus opnieuw allemaal in de game. Het systeem blijft bestaan omdat vrijwel iedere hervorming ergens in de bevolking een verlies zichtbaar maakt, terwijl de structurele winst diffuser en later optreedt.
Een mogelijk systeemdiagram
De hoofdstructuur zou als volgt kunnen luiden:
R1 — Het krediet-vermogenswiel
bankkrediet
+→ koopkracht voor bestaande activa
+→ huizen- en activaprijzen
+→ waarde van onderpand
+→ kredietwaardigheid bezitters
+→ nieuw bankkrediet
R2 — Het narratief van verdiend vermogen
stijgende activaprijzen
+→ zichtbaar vermogen bezitters
+→ verhaal van verstandig sparen en beleggen
+→ politieke bescherming van bezit en kredietstructuur
+→ ruimte voor verdere kredietgroei
+→ stijgende activaprijzen
R3 — Kennis- en lobbylus
complexiteit geldstelsel
+→ afhankelijkheid van financiële experts
+→ invloed financiële sector op uitleg en regelgeving
+→ behoud technisch/intermediairsnarratief
+→ publieke onwetendheid
+→ ruimte voor nog grotere complexiteit
R4 — Uitholling van kapitaal
druk op financieel rendement
+→ uitstel investeringen en onttrekking van middelen
+→ hogere kortetermijnwinst
+→ beloning bestuurders en eigenaren
+→ meer druk op financieel rendement
Met vertraagd effect:
uitstel investeringen
–→ fysiek, sociaal en institutioneel kapitaal
–→ toekomstige productiviteit en betrouwbaarheid
B1 — Crisis en correctie
kapitaaluitholling en schuldenopbouw
+→ fragiliteit
+→ crisis
+→ publieke aandacht en regulering
–→ ruimte voor risicovolle kredietverlening
Maar daarna:
R5 — Regulatoire aanpassing
meer regulering
+→ complexiteit regels
+→ voordeel grote financiële partijen en specialisten
+→ lobbykracht
+→ mogelijkheden tot uitzonderingen en omzeiling
+→ nieuwe vormen van risicovolle kredietverlening
De scherpe conclusie
De grote phishing rond geld is niet dat mensen één feit verkeerd hebben begrepen. Het is dat een heel moreel en politiek wereldbeeld is gebouwd op de metafoor van een reeds bestaande geldpot:
- sparen gaat vooraf aan investeren;
- banken lenen andermans geld uit;
- vermogen is uitgestelde consumptie;
- rente is de natuurlijke beloning voor soberheid;
- schuldenaren leven op kosten van spaarders;
- overheden moeten eerst geld ophalen;
- financiële deskundigen beheren een technisch en neutraal systeem.
Dat verhaal maakt een systeem van private kredietallocatie begrijpelijk, legitiem en grotendeels onzichtbaar. De werkelijke machtsvraag verdwijnt daardoor uit beeld: Niet alleen hoeveel geld bestaat, maar wie het mag creëren, aan wie het als eerste wordt toegewezen, welk onderpand daarvoor telt en wie de schade draagt wanneer het misgaat. In de taal van Akerlof en Shiller is de onwetendheid over geld geen toevallig tekort aan financiële educatie. Zij is functioneel voor een phishing-evenwicht. Zolang het publiek denkt in termen van de ouwe sok, hoeft het nauwelijks te vragen wie de geldkraan bedient.
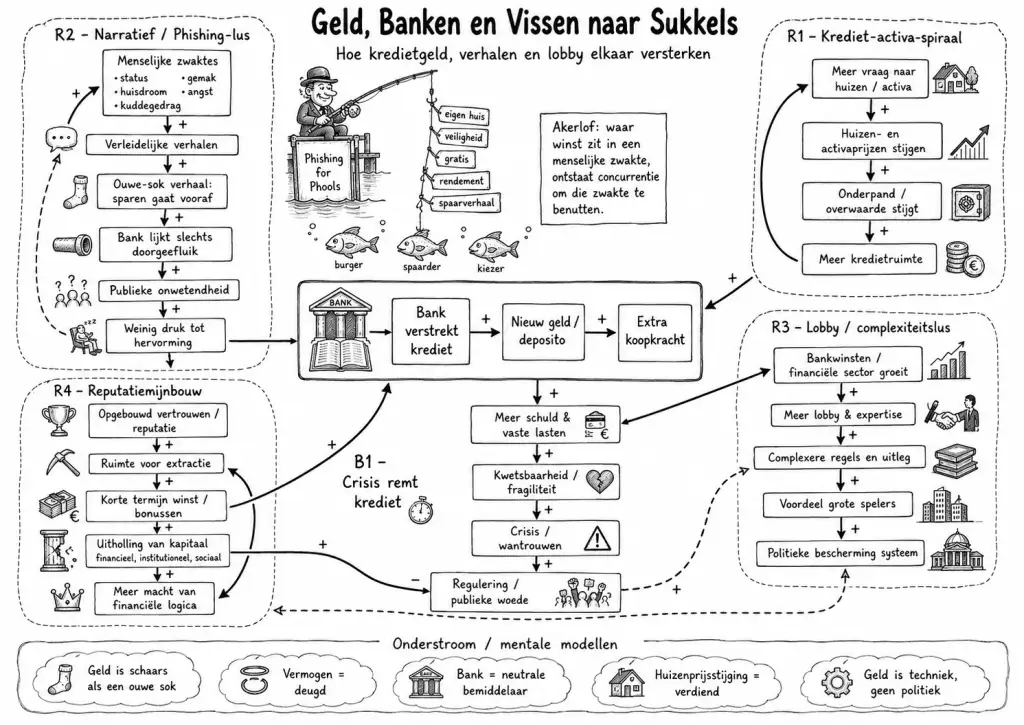
En de simpele uitleg
Waar je vorige diagrammen inzoomen op specifieke deelsystemen (zoals de huizencrisis of de onwetendheid rond geldcreatie), breng je hier de totale ecologie van de monetaire klem in beeld. De titel zegt alles: “Geld, Banken en Vissen naar Sukkels”. Als theoretisch fundament gebruik je George Akerlof (Nobelprijswinnaar): waar winst zit in een menselijke zwakte, ontstaat concurrentie om die zwakte te benutten. De bankier vist letterlijk naar de burger, spaarder en kiezer met verleidelijke aasjes als “veiligheid”, “rendement” of “eigen huis”.
Hier is de systemische gids om deze metasplaat stap voor stap te lezen.
De Centrale Motor: Geldcreatie uit het niets
In het midden zie je de lineaire keten die het hele systeem oplaadt: {Bank verstrekt krediet} –> {Nieuw geld / deposito} –> {Extra koopkracht}. Dit is het basale, technische feit: banken scheppen geld door leningen te verstrekken. Die extra koopkracht stroomt vervolgens de vier versterkende lussen (R1 t/m R4) in.
De Vier Versterkende Lussen (De Vliegwielen)
1. R1: De Krediet-activa-spiraal (Rechtsboven)
Dit is de klassieke vermogensbubbel die we op de huizenmarkt zien.
- De extra koopkracht leidt tot meer vraag naar huizen/activa.
- Bij een gegeven schaarste zorgt dit ervoor dat de huizen- en activaprijzen stijgen.
- Stijgende prijzen betekenen meer onderpand en overwaarde voor de huizenbezitter.
- Die overwaarde creëert weer meer kredietruimte, waardoor de bank nóg meer krediet kan verstrekken. Dit vliegwiel drijft de markt autonoom op.
2. R2: De Narratief- / Phishing-lus (Linksboven)
Waarom grijpt het publiek niet in? Omdat we worden gesust door verhalen die inspelen op onze menselijke zwaktes (status, gemak, kuddegedrag).
- Onze zwaktes worden gevoed met verleidelijke verhalen, zoals het “Ouwe-sok verhaal” (het idee dat een bank eerst spaargeld moet ophalen om het te kunnen uitlenen).
- Hierdoor denkt iedereen dat de bank slechts een neutraal doorgeefluik is.
- Dit resulteert in diepe publieke onwetendheid, wat leidt tot weinig druk tot hervorming. En zolang er geen druk is, kan de bank ongestoord doorgaan met krediet verstrekken.
3. R3: De Lobby- / Complexiteitslus (Rechtsonder)
Dit is de institutionele beschermingsmuur van de financiële sector.
- Het verstrekken van krediet leidt tot hogere bankwinsten / groei van de financiële sector.
- Met dat geld kopen ze meer lobby & expertise in.
- Die lobbyisten zorgen voor complexere regels en uitleg (bureaucreatie).
- Die complexiteit werkt in het voordeel van grote spelers en creëert een politiek beschermingssysteem rondom de banken.
- De cynische systeemkoppeling: Zelfs als er publieke woede ontstaat en er regulering komt, loopt die pijllijn (dashed) direct naar nóg complexere regels, wat de grote spelers uiteindelijk nóg meer beschermt (regulatory capture).
4. R4: Reputatiemijnbouw (Linksonder)
Hoe hollen banken hun eigen fundament uit voor kortetermijnwinst?
- Banken gebruiken hun historisch opgebouwde vertrouwen / reputatie als een mijn om in te graven (ruimte voor extractie).
- Dit leidt tot kortetermijnwinsten en bonussen.
- Dit veroorzaakt een uitholling van kapitaal (niet alleen financieel, maar ook institutioneel en sociaal vertrouwen).
- Hierdoor krijgt de financiële logica nóg meer macht, wat de ruimte voor extractie verder vergroot, totdat de reputatiemijn volledig is leeggezogen.
B1: De Enige Rem — Crisis remt krediet (Centraal onder)
Er is maar één echte balancerende lus getekend die het systeem afremt, en dat is de harde economische realiteit:
- Meer krediet zorgt voor meer schuld & vaste lasten bij burgers.
- Dit vergroot de maatschappelijke kwetsbaarheid / fragiliteit.
- Dit móét vroeg of laat omslaan in een crisis / wantrouwen.
- De crisis ontketent regulering / publieke woede, wat uiteindelijk een rem (minteken) zet op de kredietverstrekking van banken. De klok tikt: de crisis is de enige mechanische correctie op het systeem.
De Onderstroom (Mentale Modellen)
Helemaal onderaan teken je de ‘bril’ waarmee de samenleving naar geld kijkt. Dit zijn exact de hardnekkige aannames (Senge’s Mental Models) die ervoor zorgen dat we blind blijven voor de werkelijkheid:
- Geld is schaars als een ouwe sok (terwijl het met een druk op de knop wordt gecreëerd).
- Bank = een neutrale bemiddelaar (terwijl het een winstmaximaliserende geldschepper is).
- Huizenprijsstijging = verdiend (terwijl het gewoon het gevolg is van de R1-kredietspiraal).
De ultieme conclusie van de plaat
Je graaft hiermee prachtig het theoretische graf van de kritiekloze consument. We verbazen ons over de srupules van de banken (R4), maar ondertussen jagen we via onze jacht op huizenprijzen (R1) en onze zucht naar gemak (R2) exact dezelfde machine aan. Zoals je in je commentaar al aangaf naar aanleiding van Wijnberg: “we weten alles, maar we hebben er (als consumerende burger) op de korte termijn geen last meer van.” En zo graven we, met verschillende petten op, stoïcijns door aan ons eigen graf.
