830 De grote truc van banken: wow, wat zijn die jongens goed
Voor mijn archief plaats ik hier een aantal tussentijdse RSD-diagrammen die voor het grootste deel zijn ontstaan in dialoog met Kees Cools die soms een artikel toestuurde, soms een vraag stelde, waar ik dan mee aan de gang ging. De output en bias/accent en verwondering zit altijd ook in de plaat omdat ik degene ben die de vraag stelt (aan AI, want voor nieuwe lezers: ik maak graag en veel gebruik van net de tool die me op dat moment het meest geschikt lijkt) en omdat ik bewust vraag mee te nemen wat ik eerder over zo’n onderwerp heb geplaatst (hier op rudymentair.nl). Ik houd het kort en geeft bij voorkeur weinig toelichting, zo’n RSD-diagram zou voor zichzelf moeten spreken. Je kunt hem op je laten inwerken, de dialoog voeren (met jezelf, met anderen) en er vragen bij stellen. Soms zitten er (nog) taal-slordigheden in of typo’s en een enkele keer zelfs een rare kronkel (hoewel ik dat reuze mee vind vallen).
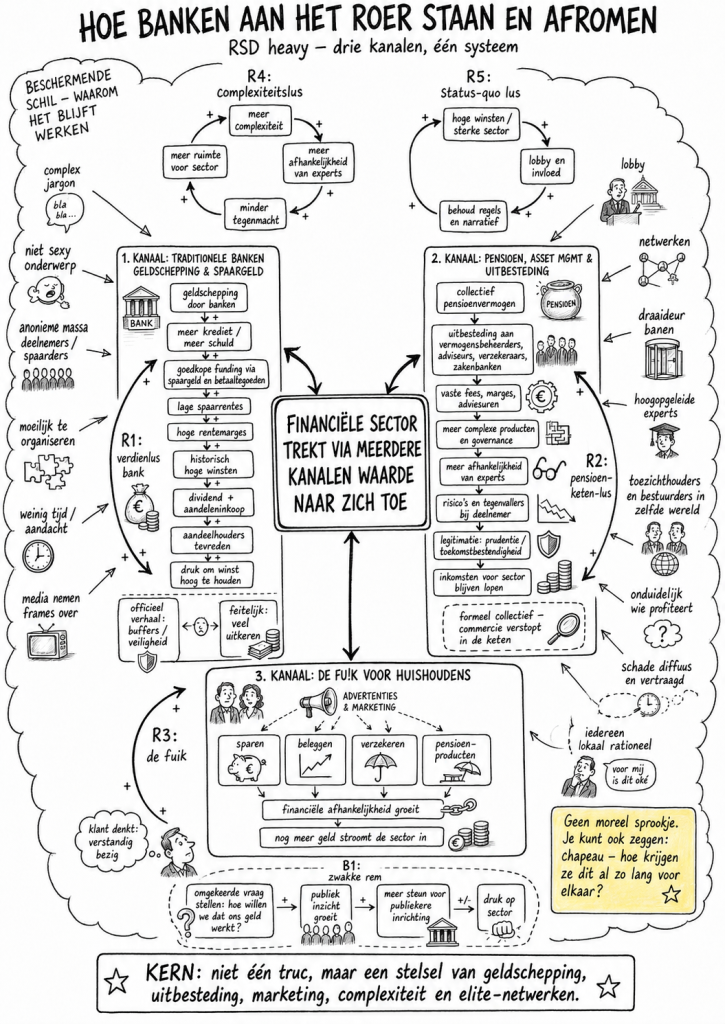
Hier ben ik zelf weer even helemaal los gegaan toen de dialoog met Kees al voorbij was. Het viel met op dat de discussie zo hetzelfde was als die van de pensioenen. Ook daar gaat het om enorme bedragen, het gaat iedereen aan, maar omdat het ondoorzichtig is, complex en vooral saai en niet sexy, hebben we het er bijna nooit over. De machine hobbelt gewoon lekker door op eigen kracht en je hoort wel wat de uitkomst is. Maar hoe eens even, pensioenen zijn een publieke uitvinding, het gaat daar om solidariteit en onderlinge verdeling, dat is volstrekt iets anders jongen, dan banken en geld. Nou, ook geld is in wezen een publieke dienst waar we niet zonder kunnen, waarschijnlijk nog meer dan pensioenen. Maar dat is mijn punt niet. Je hebt wel gelijk, bij pensioenfondsen zitten bestuurders en dat zijn geen bankiers met bonussen. Maar ja, wat doen die lui, die huren dure tussenbureaus in om de beleggingen goed te laten renderen. Want dat zijn profi’s. Ik snap die bestuurders wel, zo kopen ze het risico af, dat hebben ze mooi geregeld. En ik snap die profi’s al helemaal: linksom of rechtsom, hier wordt altijd geld verdiend en afgeroomd, iedere serieuze partij aast op de Nederlandse pensioenfondsen als klant. Dus mijn stelling is: de banken zelf krijg je nooit van hun pad af, maar via een omweg grijpen ze ook nog aan en in op de ‘publieke’ sector van oa de pensioenfondsen en gebruiken daar dezelfde trucs en slimmigheidjes. Lobby, anders praten, zich mooier en betrokkener voordoen. Hetzelfde laken een pak. En alsof dat nog niet genoeg is: we worden gebombardeerd met het Zwitserleven-gevoel, verzekeringen, beleggingsproducten, alles wat ergens inhaakt op onze angsten en onzekerheden en de illusie van een veilig en comfortabel leven.
Maar ik wil het omdraaien: niet wat zijn die lui slecht bezig … al dat gemoraliseer. Daar lachen ze om, jullie sukkels. En gelijk hebben ze! Wij zijn de sukkels. Dus we moeten het omdraaien. Wow, wat zijn die lui geniaal, hoe komen ze ermee weg, hoe doen ze dat toch, en dat al eeuwen lang, wat is hun geheim. Dat is mijn fascinatie voor foute mannen en tegenvoorbeelden. Ik wil meer grip op dat geheim, van die borrels, netwerken, lobby’s, campagnes, code-woorden, taalgebruik, timing. De bankiers zijn de superspinnen en wij zitten allemaal in het web. Ik doe niet aan complotten, ik ben geen cynicus, dit is gewoon een perfecte manier van opereren zoals de economen dat in hun boekjes uitleggen hoe je dat moet doen. Chapeau!
Pensioenen vs banken
De pensioenwereld is formeel niet-commercieel, maar functioneert in belangrijke mate als toeleveringsmarkt voor commerciële partijen. De kern is dan niet: pensioenfondsen maken winst, maar: pensioenfondsen beheren verplicht collectief vermogen en besteden een groot deel van de uitvoering uit aan partijen die wél commerciële marges, vaste vergoedingen en schaalvoordelen realiseren. Dat maakt de commerciële laag minder zichtbaar, maar niet minder reëel.
De verborgen commerciële keten
Rond een pensioenfonds zitten onder meer:
- vermogensbeheerders;
- private-equityfondsen;
- hedgefondsen;
- zakenbanken;
- verzekeraars;
- pensioenuitvoerders;
- actuarissen;
- consultants;
- juristen;
- accountants;
- IT- en dataleveranciers;
- communicatiebureaus.
Het pensioenfonds zelf kan zeggen: Wij hebben geen aandeelhouders en werken uitsluitend voor de deelnemers. Maar achter iedere uitbesteding staat een contractpartij die wel degelijk:
- omzet wil laten groeien;
- marges wil beschermen;
- nieuwe producten wil verkopen;
- activa onder beheer wil vergroten;
- risico’s contractueel wil beperken;
- concurrentie buiten wil houden.
De deelnemer ziet het fonds. De inkomsten stromen door een hele keten.
De asymmetrie zit in de vergoedingsstructuur
Je punt over vaste marges is essentieel. Veel partijen ontvangen hun vergoeding ongeacht de uiteindelijke pensioenuitkomst:
- vaste beheervergoeding over het vermogen;
- transactiekosten;
- adviesuren;
- implementatiekosten;
- IT-contracten;
- soms prestatievergoedingen bij winst;
- maar zelden een symmetrisch verlies wanneer het rendement tegenvalt.
Het patroon wordt dan:
meer pensioenvermogen
→ meer uitbesteding en complexiteit
→ meer beheerde activa en advieswerk
→ meer vaste inkomsten voor commerciële partijen
→ meer aanbod van nieuwe producten en modellen
→ nog meer uitbesteding en complexiteit
En daarnaast:
goed rendement
→ fonds en beheerder claimen deskundigheid
→ meer mandaten en vermogen

slecht rendement
→ marktomstandigheden / rente / geopolitiek
→ verlies bij deelnemers
→ beheerder behoudt grotendeels zijn vergoeding
Dat lijkt inderdaad op: privaat aan de inkomstenkant, collectief aan de verlieskant. Niet altijd via een expliciete redding door de overheid, zoals bij banken, maar via lagere uitkomsten, gemiste indexatie of meer onzekerheid voor deelnemers.
Waarom besteden bestuurders dit uit?
Je noemt waarschijnlijk de belangrijkste redenen al.
1. Gemak en gebrek aan eigen expertise
Besturen beheren tientallen of honderden miljarden en krijgen voortdurend te horen dat markten, derivaten, risicomodellen, ESG, illiquide beleggingen en regelgeving specialistische kennis vereisen. Uitbesteden voelt dan rationeel: Wij kunnen dit niet zelf beter dan een gespecialiseerde marktpartij. Maar daarmee ontstaat afhankelijkheid. De adviseur vertelt vervolgens:
- welke risico’s bestaan;
- welke producten nodig zijn;
- welke andere adviseurs moeten worden ingehuurd;
- hoe prestaties moeten worden gemeten;
- waarom verdere complexiteit noodzakelijk is.
De opdrachtnemer helpt dus mede de behoefte aan zijn eigen diensten definiëren.
2. Afschuiven van verantwoordelijkheid
Een bestuurder die zelf een eenvoudige keuze maakt, is daarop direct aanspreekbaar. Een bestuurder die handelt na:
- advies van een consultant;
- berekening van een actuaris;
- goedkeuring door een risicocommissie;
- selectie door een externe fiduciary manager;
- toetsing aan een benchmark;
kan later zeggen: Wij hebben een zorgvuldig en marktconform proces gevolgd. Daarmee verschuift de verantwoordingsvraag van: Was dit een goede beslissing? naar: Is de procedure correct doorlopen? Dat is een fundamentele bestuurlijke verschuiving.
3. Geen echte skin in the game
Bestuurders dragen meestal niet persoonlijk de financiële gevolgen van hun besluiten. Bij een slecht resultaat:
- wordt hun eigen pensioen niet aantoonbaar extra gekort;
- betalen zij de beheerkosten niet persoonlijk;
- hoeven zij geen ontvangen vergoeding terug te geven;
- zijn zij soms al vertrokken wanneer de gevolgen zichtbaar worden.
Wel ontvangen zij ondertussen:
- bestuursvergoedingen;
- status;
- netwerk;
- toezichthoudende ervaring;
- toegang tot vervolgfuncties;
- reputatie als deskundige bestuurder.
Dat hoeft geen corruptie te zijn. Maar de prikkelstructuur is wel asymmetrisch:
reputatie en beloning zijn persoonlijk; schade is collectief.
4. Professionele zelfbescherming
Wie intern voorstelt om veel simpeler te beleggen en drastisch minder externe partijen te gebruiken, roept onmiddellijk moeilijke vragen op:
- Wie neemt dan de verantwoordelijkheid?
- Is dat prudent?
- Wat zegt DNB?
- Wat doen vergelijkbare fondsen?
- Hebben we dan genoeg gespecialiseerde kennis?
- Wat als we rendement missen?
- Kunnen bestuurders hier persoonlijk op worden aangesproken?
De veilige keuze is daarom vaak niet de goedkoopste of eenvoudigste, maar de meest verdedigbare: doen wat andere grote fondsen ook doen, met gerenommeerde adviseurs en uitgebreide documentatie. Dat is carrièretechnisch rationeel.
De papierindustrie
Je tweede punt is minstens zo belangrijk. De sector bestaat uit een enorm systeem van hoogopgeleide professionals die:
- regels interpreteren;
- beleid schrijven;
- beleid toetsen;
- risicomodellen maken;
- rapportages controleren;
- advies geven over eerdere adviezen;
- deelnemerscommunicatie ontwerpen;
- vergaderen over governance;
- implementaties begeleiden;
- toezicht voorbereiden.
Een deel daarvan is noodzakelijk. Pensioenen zijn langlopende financiële verplichtingen en vragen zorgvuldig beheer. Maar systeemdynamisch ontstaat gemakkelijk:
meer regels en onzekerheid
→ meer behoefte aan experts
→ meer rapportages en modellen
→ meer zichtbaar gemaakte risico’s
→ meer regels, controles en specialistische functies
→ nog meer behoefte aan experts
Dit is een complexiteitslus. Iedere nieuwe regel is op zichzelf verdedigbaar. Samen ontstaat een industrie waarvan bijna niemand nog kan aantonen:
- welke activiteit werkelijk waarde toevoegt;
- welke vooral aansprakelijkheid afdekt;
- welke alleen nodig is door eerder gecreëerde complexiteit;
- hoeveel goedkoper een eenvoudiger stelsel zou zijn.
Waarom wordt efficiëntie nauwelijks afgedwongen?
Omdat vrijwel alle partijen lokaal belang hebben bij omvang en complexiteit.
| Partij | Belang |
|---|---|
| Bestuur | aantoonbaar zorgvuldig proces |
| Uitvoerder | langdurig contract en schaal |
| Consultant | nieuwe vragen en projecten |
| Vermogensbeheerder | meer vermogen en producten |
| Jurist | meer regels en interpretatie |
| IT-leverancier | complexe systemen en migraties |
| Toezichthouder | meer beheersinformatie en controle |
| Politiek | laten zien dat risico’s serieus worden genomen |
De enige partij met een duidelijk belang bij radicale vereenvoudiging is de deelnemer. Maar die is:
- versnipperd;
- slecht geïnformeerd;
- gedwongen aangesloten;
- niet georganiseerd rond kosten;
- afhankelijk van dezelfde sector voor uitleg.
Daarmee is de tegenmacht zwak.
De meest interessante parallel met banken
Bij banken luidt het verhaal: Wij hebben hoge winsten nodig om veilig te zijn. Vervolgens worden die winsten uitgekeerd. Bij pensioenen luidt het verhaal: Wij hebben professionele complexiteit nodig om uw vermogen veilig en zorgvuldig te beheren. Vervolgens wordt die complexiteit zelf een permanent verdienmodel. In beide gevallen wordt veiligheid de legitimatie voor een geldstroom naar professionals en kapitaalverschaffers. En in beide gevallen geldt:
- risico wordt benadrukt wanneer meer bevoegdheid, kapitaal of budget nodig is;
- risico wordt gerelativeerd wanneer de inkomsten en beloningen worden verdedigd;
- de burger kan de redenering nauwelijks zelfstandig controleren;
- de sector levert zowel de oplossing als de uitleg waarom die oplossing noodzakelijk is.
Het verschil met banken blijft wel bestaan
De pensioenindustrie is minder rechtstreeks roofzuchtig dan een commerciële bank met aandeelhouders. Veel bestuurders en medewerkers zullen oprecht het deelnemersbelang willen dienen. Maar de systeemfunctie kan toch extractief zijn. Dat onderscheid is belangrijk: Goede intenties op individueel niveau sluiten een duur en zelfbeschermend systeem niet uit. Het probleem is dus niet noodzakelijk dat pensioenbestuurders zichzelf persoonlijk verrijken zoals bankiers of aandeelhouders. Het probleem is dat zij een architectuur onderhouden waarin:
- verantwoordelijkheid wordt uitbesteed;
- commerciële marges vaststaan;
- complexiteit werk genereert;
- schade laat en diffuus verschijnt;
- vereenvoudiging professioneel riskant is.
Een aangescherpte hoofdthese
Ik zou de banken-pensioenvergelijking nu zo formuleren: Bij banken worden winsten rechtstreeks geprivatiseerd en systeemrisico’s publiek afgedekt. Bij pensioenen worden collectieve vermogensstromen via uitbesteding gecommercialiseerd, terwijl kosten en beleggingsrisico’s uiteindelijk bij deelnemers blijven. Of nog scherper:
Het pensioenfonds is formeel collectief, maar de keten eromheen is commercieel. Het fonds draagt de maatschappelijke legitimiteit; de marktpartijen innen de marges.
En voor de bestuurders:
Zij kopen niet alleen expertise in. Zij kopen ook bestuurlijke vrijwaring: wanneer iedereen adviseerde, toetste en akkoord ging, is uiteindelijk niemand persoonlijk verantwoordelijk.
