786 Een serie over systeemdiagrammen (1, proloog, Sligro-casus)
Bij toeval kwam ik een oude (verborgen, niet openbare) serie blogs tegen die ik in 2014/2015 heb gemaakt met collega’s Guus (Hustinx) en Stijn (van Liefland). We wilden elkaar inspireren met casussen uit de dagelijkse praktijk en leren hoe we die beter en meer op onze eigen passende wijze om konden zetten in visuele systeemdiagrammen. Met name Guus werkte in die tijd veel met dynamieken waarin hij visueel wilde vertellen hoe bovenstroom (wat je ziet) en onderstroom (wat er onder de oppervlakte speelt) met elkaar verwezen zijn. In 2008 schreef Guus daar een inspirerend boek over, nog steeds actueel en de moeite van het bestuderen waard, zie mijn bespreking uit die tijd.
Het gaat om ruim 10 cases die we met elkaar hebben besproken. Ze zijn niet allemaal even waardevol of gedocumenteerd maar ik wil er een beperkt aantal uithalen en terugbrengen. Dat valt mooi samen met de nieuwe capaciteit van 5.6 om beter en strakker de diagrammen te kunnen tekenen, en draagt bij aan mijn experiment met AI en dynamiek-weergave. Het ging ons destijds (al) om het ontwikkelen van een soort van stappenplan, een methodiek, om tot zo’n diagram te komen. Het begint bij een verwondering en dan gaan we op zoek naar een dynamiek. In de teksten van toen zag het er zo uit in onze hoofden:
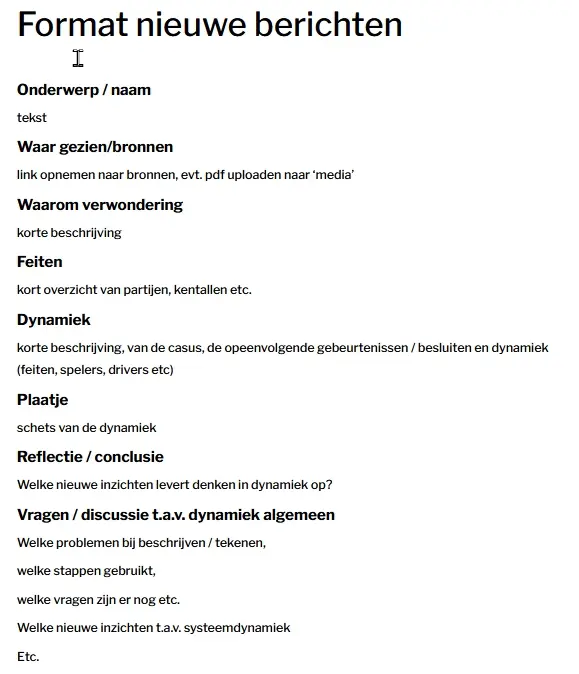
Meer dan 10 jaar geleden waren we al op zoek naar een format om dynamiek in kaart te brengen. Ik denk dat Guus er mee is begonnen en dat wij (Stijn en ik) erdoor geïnspireerd zijn geraakt. Op slimfin en blokjesenpijltjes vind je meerdere dynamiek-diagrammen. Afijn, nu kan ik AI 4.6 specifiek vragen deze draad weer op te pakken. Ik neem de casussen van toen er weer bij, vraag om een format mee te helpen ontwikkelen en ga aan de slag met de visualisaties. Het wordt zo een reeks over dit onderwerp.
De aanpak werkt (in mijn ogen) voortvarend. In blog #785 liet ik al een dynamiek zien over mijn eigen denken. Hieronder zie je de stappen die ons de komende weken gaat helpen. Laat ik gewoon om even van start te kunnen de nieuwe inzichten meteen uitproberen op de casus van Sligro/Makro van blog #781. Op systemische wijze ontstaat er door het privé-voordeel van shoppen bij Sligro een circuit dat zichzelf in stand houdt. Hieronder het resultaat waar ik wederom verbaasd over ben. Het is ook ingeleerd op mijn eigen handgeschreven stijl zoals ik destijds die krabbels letterlijk in mijn schriftje maakte. Het diagram heeft ‘De grijze winkelwagen’ en we zien een officiële bovenstroom met pasjes, facturen en KvK-nummers waarbij de boekhouder kijkt naar de correctheid van het toepassen van de regels. Niks aan de hand! In de onderstroom zien we dat controle lastig is, het gemak en de voordelen domineren en dat niemand dit expliciet aan de orde stel. In gezamenlijkheid sluipt dit erin en komt er een ‘gedoogde’ praktijk die verklaart waarom privé-kopen bij de Sligro fors duurder kan zijn dan kopen bij de Lidl en toch aantrekkelijker kan zijn. En nee, de verklaring dat deze mensen voor de inspiratie twee keer per maand een fysiek bezoek aan de Sligro brengen is pr-folder-lariekoek. Waar ik AI overigens flink op moest wijzen want de toon wordt steeds gezalfder en genuanceerder ondanks de technische rekencapaciteiten. Ik moet steeds meer duwen op mijn punt te kunnen maken!!
Let op de RSD-methode die we ‘samen’ aan het ontwikkelen zijn. Rudy Systeem Diagrammen methode haha. Er zit een code bij met instructies zodat AI ermee aan de gang kan en weet dat het deze systematiek en volgorde moet hanteren. De stijl die ik nu heb gekozen in zwart-wit (ZW in de code) kan ik veranderen, maar ik vind hem op dit moment passend.
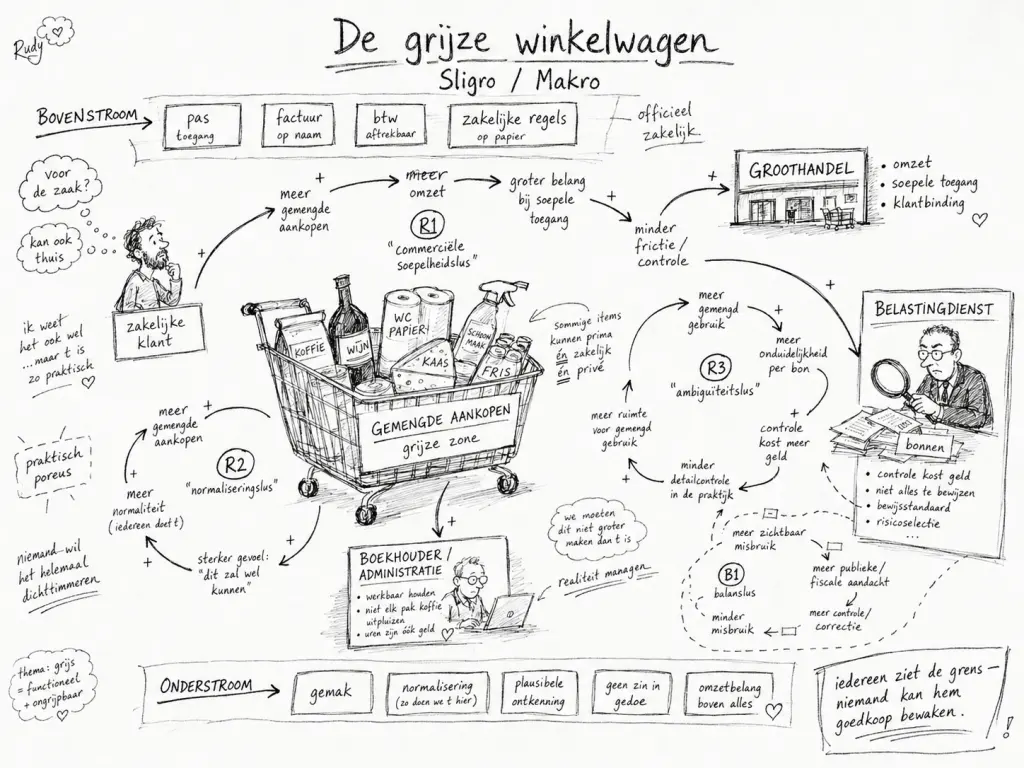
Bekijk de visual in pdf voor meer detail
Dit is een sterke proloogcasus, juist omdat de oorspronkelijke stelling tijdens de feitencheck grotendeels onderuitging, terwijl de systemische vraag daarna interessanter werd. Ik kon de live blogpagina niet rechtstreeks ophalen, maar de oorspronkelijke vraag, de eerste feitencheck en onze vervolgbespreking zijn wel terug te vinden in het bewaarde materiaal. De oorspronkelijke veronderstelling was dat een groot deel van de omzet uit verkapte privéaankopen zou bestaan. De feitencheck vond daarvoor geen onderbouwing en wees juist op een omvangrijke reguliere foodservicemarkt. Ook de fiscale besparing was te eenvoudig voorgesteld. Dat is geen mislukking van de casus. Het is de eerste belangrijke les van de methode: Een foutieve verklaring kan voortkomen uit een juiste verwondering.
1. Wat is nu precies de casus?
| Fase | Inhoud |
|---|---|
| Observatie | In een zakelijke groothandel lopen ook klanten rond met producten die zonder moeite privé gebruikt kunnen worden |
| Eerste hypothese | Verkapte privéconsumptie vormt misschien een aanzienlijk deel van het verdienmodel |
| Feitelijke correctie | Voor de veronderstelde enorme omvang is geen bewijs; er bestaat een grote echte professionele markt |
| Overblijvende vraag | Waarom blijft de grens tussen zakelijke en privéaankopen praktisch zo moeilijk zichtbaar? |
| Systemische these | Niet grootschalige fraude, maar een stabiele grijze zone die voor vrijwel geen enkele afzonderlijke partij aantrekkelijk is om volledig op te heffen |
De officiële verklaring dat zakelijke klanten de vestiging bezoeken voor inspiratie, advies en vergeten boodschappen kan waar zijn (maar uiterst ongeloofwaardig). Maar zij sluit niet uit dat tijdens zo’n bezoek ook gemengde aankopen plaatsvinden. Het interessante is juist dat beide werkelijkheden probleemloos naast elkaar kunnen bestaan. De casus wordt dus niet: Sligro en Makro bestaan dankzij fiscale fraude. Maar: Hoe blijft een grijze praktijk bestaan wanneer iedere actor afzonderlijk rationeel handelt, de precieze omvang onbekend blijft en volledige controle meer kost dan zij vermoedelijk oplevert?
2. De casus volgens de RSD-methode
Stap 0 — Status van uitspraken vastleggen
Dit moet voortaan verplicht worden voordat we pijlen tekenen.
| Status | Sligro-casus |
|---|---|
| Waarneming | Er zijn brede assortimenten en producten met zowel zakelijk als privégebruik |
| Vaststaand formeel gegeven | De fysieke groothandel presenteert zich als zakelijke verkoopomgeving |
| Plausibele praktijk | Sommige zakelijke klanten zullen aankopen mengen |
| Onbekend | Omvang van oneigenlijke privéaankopen |
| Niet aangetoond | Dat de groothandels hiervan afhankelijk zijn |
| Systeemhypothese | Ambiguïteit blijft bestaan doordat controle kostbaar is en meerdere partijen profijt hebben van praktische soepelheid |
Zo voorkomen we dat een aantrekkelijke systeemtekening een onbewezen aanname ongemerkt tot feit verheft.
Stap 1 — De verwondering
De centrale verwondering luidt: Hoe kan een officieel vrij scherpe grens — alleen zakelijke klanten — in het gebruik toch een poreuze grens worden, zonder dat iemand openlijk zegt dat de regels niet belangrijk zijn? Dat is beter dan de oorspronkelijke vraag naar het percentage privéomzet. De systeemvraag gaat over persistentie, niet over een onmogelijk precies getal.
Stap 2 — Actoren en hun lokale rationaliteit
| Actor | Wil vooral | Heeft weinig belang bij |
|---|---|---|
| Zakelijke klant | gemak, assortiment, lage netto-uitgaven, weinig administratie | iedere aankoop uitgebreid splitsen en verantwoorden |
| Groothandel | omzet, winkelbezoek, klantbinding, soepele bediening | bij de kassa de bestemming van ieder pak koffie onderzoeken |
| Boekhouder/accountant | werkbare administratie en verdedigbare boekingen | politiewerk bij iedere gemengde kassabon |
| Belastingdienst | voldoende opbrengst tegen beperkte controlekosten | kostbare detailcontrole van iedere boodschappentas |
| Politiek/wetgever | verdedigbare regels zonder enorme administratieve lasten | een publiek debat over elk klein randgeval |
Niemand hoeft fraude als doel te hebben. Het systeem kan grijs blijven doordat iedere actor een andere, op zichzelf begrijpelijke reden heeft om niet te veel licht op de grensgevallen te zetten.
Stap 3 — Kernvariabelen
Voor het eerste diagram beperken we ons tot twaalf variabelen:
- hoeveelheid gemengde aankopen;
- omzet van de groothandel;
- commerciële waarde van soepele toegang;
- praktische controlefrictie;
- normalisering van gemengd gebruik;
- administratieve aggregatie;
- zichtbaarheid van oneigenlijk gebruik;
- ambiguïteit per aankoop;
- kosten van controle;
- intensiteit van handhaving;
- officiële zakelijke legitimiteit;
- maatschappelijke of politieke aandacht.
Stap 4 — Feedbacklussen
R1 — De commerciële soepelheidslus
meer gemengde aankopen
        +
meer omzet
        +
groter commercieel belang bij soepele toegang
        –
controlefrictie
        –
meer gemengde aankopen
Twee negatieve verbindingen maken deze lus per saldo versterkend. De groothandel hoeft regels niet bewust te overtreden. Het is voldoende dat commerciële dienstverlening, introducees, vergeten passen en moeilijk classificeerbare aankopen steeds in het voordeel van soepelheid worden uitgelegd.
R2 — De normaliseringslus
meer gemengde aankopen
        +
meer alledaagse normaliteit
        +
sterker gevoel: “dit zal wel kunnen”
        +
meer gemengde aankopen
Wanneer gedrag gewoon wordt, verliest het morele en administratieve scherpte. Het wordt geen expliciete beslissing meer, maar routine.
R3 — De ambiguïteitslus
meer gemengd gebruik
        +
meer ambiguïteit per kassabon
        +
hogere kosten van betrouwbare controle
        –
intensiteit van detailcontrole
        –
ruimte voor gemengd gebruik
Ook hier maken twee negatieve pijlen de lus versterkend. Een krat frisdrank kan privé zijn, maar ook voor een kantine, evenement, klantbijeenkomst of personeelsfeest. De eigenschap die controle noodzakelijk maakt — dubbel gebruik — maakt controle tegelijk duur en onzeker.
B1 — De correctielus
meer zichtbare oneigenlijke aankopen
        +
meer publieke en fiscale aandacht
        +
meer controle en correctie
        –
oneigenlijke aankopen
Dit is een balancerende lus. Maar hij wordt vertraagd en verzwakt door:
- bewijsproblemen;
- lage opbrengst per afzonderlijk geval;
- controlekosten;
- administratieve weerstand;
- het feit dat veel aankopen ook een geloofwaardig zakelijk doel kunnen hebben.
Stap 5 — Bovenstroom en onderstroom
Bovenstroom:
- zakelijke klantenpas;
- facturen;
- btw-regels;
- administratie;
- formele controle;
- officiële professionele bestemming.
Onderstroom:
- “iedereen doet het weleens”;
- praktische soepelheid;
- klant niet willen verliezen;
- geen zin in administratief gedoe;
- plausibele ontkenning;
- vermoeden dat controle toch niet komt;
- het verhaal dat winkelbezoek inspiratie en advies oplevert.
De oude systeemdynamiekreeks ontdekte al dat een diagram vaak pas interessant wordt wanneer naast gebeurtenissen ook de niet-uitgesproken aannames van de betrokkenen zichtbaar worden gemaakt.
3. De code voor deze casus
Menselijk leesbare code
RSD-M4-S4-M+U+P+I-D2-BWBetekenis:
- RSD — Rudy Systeemdiagram;
- M4 — meerdere actoren, bovenstroom en onderstroom;
- S4 — hybride tekening: herkenbare menselijke situatie met systeemkaart;
- M — belangen en macht;
- U — onderstroom;
- P — paradox en onbedoelde uitkomst;
- I — interventiepunten;
- D2 — middelhoge dichtheid, ongeveer twaalf variabelen en vier lussen;
- BW — zwart-witte, ruwe schetsstijl.
Machineleesbare casuskaart
rsd_version: "0.1"
case_id: "SLIGRO-GRIJS-01"
title: "De grijze winkelwagen"

epistemic_status:
  observed:
    - zakelijke toegang
    - assortiment met zakelijk en privé dubbelgebruik
  plausible:
    - gemengde aankopen door een deel van de klanten
  unknown:
    - omvang van oneigenlijk gebruik
  rejected:
    - afhankelijkheid van groothandels van massale privéconsumptie

diagram_code:
  model: M4
  style: S4
  focus: [M, U, P, I]
  density: D2
  rendering: BW

actors:
  - zakelijke klant
  - groothandel
  - administratie/accountant
  - belastingdienst
  - wetgever/politiek

loops:
  - id: R1
    name: commerciële_soepelheidslus
  - id: R2
    name: normaliseringslus
  - id: R3
    name: ambiguïteitslus
  - id: B1
    name: correctielus

visual_layers:
  bovenstroom:
    - pas
    - factuur
    - btw
    - zakelijke regels
  onderstroom:
    - gemak
    - omzetbelang
    - normalisering
    - controlekosten
    - plausibele ontkenning

central_question:
  "Waarom blijft een grijze situatie bestaan terwijl niemand haar officieel verdedigt?"
Dit is de eerste vorm van echte code die later opnieuw kan worden gebruikt. Een toekomstige opdracht kan dan luiden: Zet onderstaande casus om volgens RSD-0.1, code M4-S4-M+U+P+I-D2-BW.
4. Voorlopige beeldinstructie
Nog geen illustratie, maar wel de inhoudelijke compositie:
- In het midden staat een grijze winkelwagen met zakelijke én huishoudelijke producten.
- Links staat de zakelijke klant met twee gedachtewolkjes: “voor de zaak” en “kan ook thuis”.
- Boven loopt de formele bovenstroom: pas → factuur → administratie → controle.
- Onder loopt de onderstroom: gemak → omzet → normalisering → kostbare controle → gedogen.
- Rechts staat de Belastingdienst met een vergrootglas bij een enorme stapel bonnetjes.
- Rond de winkelwagen lopen R1, R2 en R3.
- B1 wordt als een kleinere, gestippelde rem getekend.
- Een groot grijs gebied ligt letterlijk tussen het witte vak zakelijk en het witte vak privé.
- Centrale handgeschreven notitie:
“Iedereen ziet de grens — niemand kan hem per product goedkoop bewaken.”
