794 Systeemdiagrammen (9: KPMG, maatschappelijk verantwoord belasting ontwijken)
Bestaat die al: MV(b)O? Maatschappelijk Verantwoord (belasting) Ontwijken.
De laatste casus uit het oude dossier van Guus, Stijn en mijzelf. KPMG is weer eens aan de beurt. Ik herinner me nog uit onze beginperiode een aflevering van ‘De slag om Nederland’ waarin KPMG een slimme constructie had bedacht om met vette bonussen in een nieuw pand te trekken en een oud pand verweesd achter te laten in Amstelveen. Ach, dat is hun core business, slim gebruik maken van wat kan en mag, wat het systeem mogelijk maakt. De ultieme paradox is dan dat ze een aparte afdeling maken waarin het draait om verantwoord maatschappelijk ondernemen (MVO), en zichzelf graag op de borst kloppen duurzaam bezig te zijn. Wat er echt/ook/vooral speelt is dat het verdienmodel dicteert dat klanten geholpen worden zo weinig mogelijk belasting te betalen, dat daar constructies voor worden bedacht en geimplementeerd, alles uiteraard binnen de mogelijkheden van de wet (en soms daarbuiten), en dat de belastingbetaler daar de prijs voor betaalt. Dat betekent minder geld voor onderwijs, zorg, wegen en bruggen. En daar heeft zelfs de medewerker van KPMG als burger als burger last van en het raakt aan het eerdere diagram van Wijnberg waarin we al die petten via instituties (hier een bedrijf/werkgever) hebben weg-georganiseerd zodat we persoonlijk niet de problemen in de ogen hoeven te kijken.
In die tijd waren er vele bronnen, op radio tv en de krant, onderaan heb ik een tekst als voorbeeld overgenomen. Hier een droger feitelijk rijtje:
KPMG in de jaren 00 en 10: feiten en casussen
Toezicht en regelgeving
- Na boekhoudschandalen (o.a. Ahold) kwam de accountancysector vanaf 2006 onder toezicht van de AFM.
- September 2007: KPMG ontving zijn vergunning van de AFM, vergezeld van kritiek op de kwaliteitsbewaking.
- December 2008: compliance officer Frank van Kasteren meldde intern een terugval in kwaliteitsbewustzijn.
- 2009: AFM oordeelde dat KPMG “niet evident in gebreke” was, maar legde alsnog een boete op.
- 2010: bij een onderzoek naar de vier grote kantoren constateerde de AFM diverse tekortkomingen bij KPMG, waaronder onvoldoende scherpe controles en onvoldoende naleving van regelgeving.
- Elektronische controledossiers werden bij KPMG pas in 2009-2010 ingevoerd, later dan bij concurrenten.
Bestuurswisselingen
- Herman Dijkhuizen: bestuursvoorzitter vanaf september 2008, zag af van een tweede termijn eind 2011.
- Jurgen van Breukelen: bestuursvoorzitter vanaf 2012, trad af in april 2014.
- Jan Hommen: aangetreden als opvolger, buitenstaander, met reorganisatieplan “Back to Basics”.
Partnerinkomen (ontwikkeling)
- 2008: gemiddeld €557.800
- 2012: €427.000
- 2013: €338.600 / €388.600 (bronnen in het artikel noemen beide cijfers)
Casus Vestia (2012)
- KPMG-accountant Marco Noorlander controleerde de boeken van tien woningcorporaties, waaronder Vestia, dat een complexe derivatenportefeuille bleek te hebben.
- December 2012: AFM-rapport over de kwaliteit van accountantscontrole bij woningcorporaties; PwC en Deloitte scoorden hierin beter dan KPMG.
Andere probleemdossiers (2012-2014)
- Imtech
- SBM Offshore
- Ballast Nedam: KPMG trof een schikking wegens het faciliteren van omkoping bij dit bouwbedrijf.
Strafrechtelijk onderzoek belastingfraude (2014)
- 18 april 2014: Van Breukelen maakte bekend dat het Openbaar Ministerie KPMG verdacht van belastingfraude, gerelateerd aan het nieuwe KPMG-hoofdkantoor.
- Jaap van Everdingen (teruggehaald in 2013 als bestuurslid) vertrok nadat dit onderzoek bekend werd.
Overige integriteitskwesties
- Van Breukelen bleek deel te nemen aan een beleggingsclubje samen met bestuursgenoten Ewald van Hamersveld en Onno Sloterdijk, die betrokken waren bij fusies en overnames (Corporate Finance).
- Interne bronnen typeerden de bedrijfscultuur als individualistisch (“als jij mij met rust laat, laat ik jou met rust”), in tegenstelling tot concurrent PwC.
Personeelswisselingen na de crisis van 2014
- Van Breukelen trad af.
- Martine Frijlink (risicomanager, aangetrokken in 2013 voor kwaliteitsverbetering) stapte op.
- Wouter van de Bunt trad terug.
- Marc Hoogenboom bleef als enige van het bestuursteam-Van Breukelen aan.
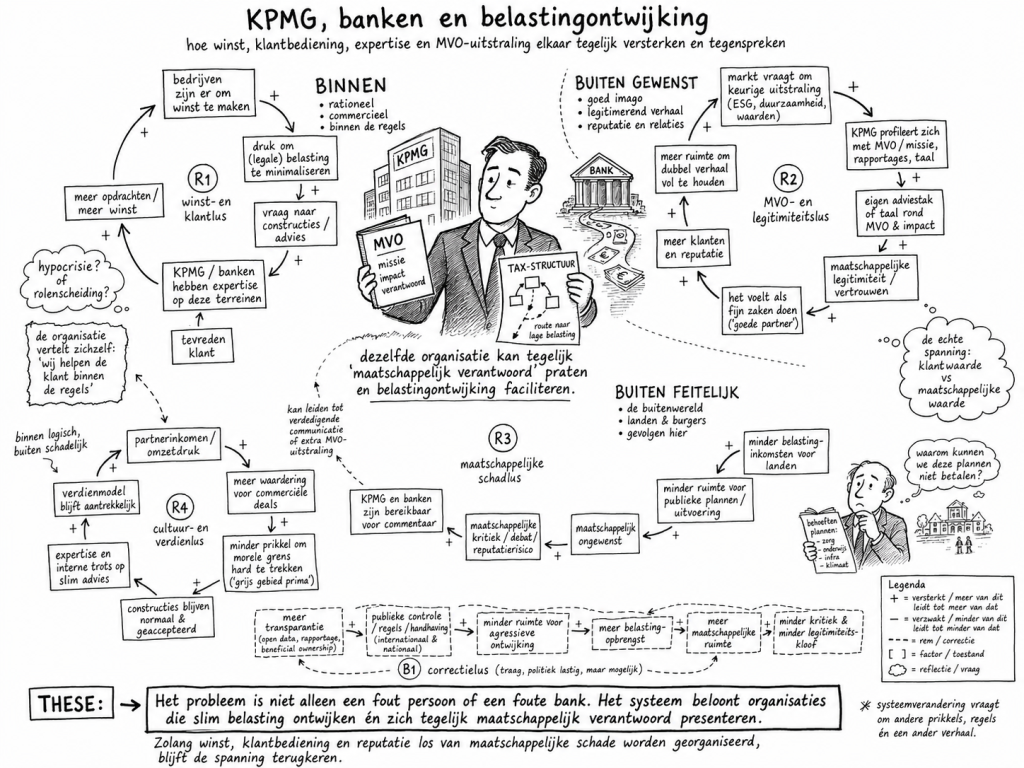
Systeemdiagram KPMG, banken en belastingontwijking 2026 ChatGPT en mijn bronnen uit 2014
Merk op dat deze plaat nog verder uitgebreid kan worden, hij is nu de uitkomst van de bronnen die ik destijds in het dossier had staan. De correctielus bijvoorbeeld (via meer toezicht en transparantie) zal verstoord worden door een actieve lobby en een gebrek aan tegenkracht (of een te veel aan belangen) bij kamerleden etc.
Uitleg bij het KPMG-systeemdiagram
In de afbeelding richt Rudy zijn (blokjes en) pijlen op de accountancy- en bankenwereld. De titel luidt “KPMG, banken en belastingontwijking”. De ondertitel legt de spagaat direct bloot: hoe winst, klantbediening, expertise en MVO-uitstraling elkaar tegelijk versterken en tegenspreken. Centraal staat een adviseur in een strak pak. In zijn linkerhand houdt hij een ingewikkelde Tax-structuur vast (de route naar lage belasting), terwijl hij in zijn rechterhand trots een brochure over MVO (missie, impact, verantwoord) omhoogbreekt. De tekst eronder vat de ironie samen: dezelfde organisatie kan tegelijk ‘maatschappelijk verantwoord’ praten en belastingontwijking faciliteren. Hier is de uitleg voor de leek, opgedeeld in de vier krachtige motoren (lussen) en de maatschappelijke werkelijkheid.
De binnenwereld versus de buitenwereld
Rudy splitst de werkelijkheid op in drie sferen:
- BINNEN: De logica van het kantoor. Rationeel, commercieel en strak binnen de lijntjes van de wet.
- BUITEN GEWENST: Wat de organisatie graag wil dat de buitenwereld ziet (goed imago, reputatie, relaties).
- BUITEN FEITELIJK: De echte wereld (landen en burgers) die de gevolgen draagt.
De vier versterkende lussen (Hoe het systeem blijft draaien)
1. R1: De Winst- en klantlus (Linksboven — Binnen)
Dit is de pure commerciële motor van het kantoor.
- Bedrijven zijn er om winst te maken. Dit creëert een logische druk om (legale) belasting te minimaliseren.
- Bedrijven stellen hierdoor een vraag naar constructies / advies.
- Omdat KPMG en banken expertise hebben op deze terreinen, leveren zij die constructies.
- Dit leidt tot een tevreden klant, wat zorgt voor meer opdrachten / meer winst. Het kantoor vertelt zichzelf: “wij helpen de klant binnen de regels”.
2. R2: De MVO- en legitimiteitslus (Rechtsboven — Buiten Gewenst)
Dit is de ‘groene’ en ethische marketingmachine.
- De markt vraagt om een keurige uitstraling (ESG, duurzaamheid, waarden). KPMG profileert zich daarom met MVO, missie en rapportages.
- Ze richten er zelfs een eigen adviestaak of taal rond MVO & impact voor in.
- Dit leidt tot maatschappelijke legitimiteit en vertrouwen. Klanten krijgen het gevoel: “het is fijn zaken doen met een goede partner”.
- Dit trekt meer klanten en reputatie aan, waardoor de organisatie nóg meer ruimte krijgt om dit dubbele verhaal vol te houden.
3. R3: De Maatschappelijke schaduslus (Rechtsmidden — Buiten Feitelijk)
Hier zien we de werkelijke, schadelijke gevolgen in de maatschappij.
- Het leveren van slimme belastingconstructies (uit R1) leidt feitelijk tot minder belastinginkomsten voor landen.
- Hierdoor is er minder ruimte voor publieke plannen / uitvoering. Rechts zie je een burger met een lijstje van onbetaalbare behoeften (zorg, onderwijs, infra, klimaat) die zich afvraagt: “waarom kunnen we deze plannen niet betalen?”
- Dit gebrek aan middelen is maatschappelijk ongewenst en leidt tot maatschappelijke kritiek, debat en reputatierisico’s.
- Als reactie hierop zijn banken en KPMG weliswaar bereikbaar voor commentaar, maar dit leidt vaak enkel tot verdedigende communicatie of nóg meer MVO-uitstraling (R2).
4. R4: De Cultuur- en verdienlus (Linksonder)
Waarom verandert de cultuur binnen de kantoren niet? Omdat het geld te goed is.
- De expertise op het grijze gebied zorgt voor een hoge partnerinkomen / omzetdruk.
- Dit leidt tot meer waardering voor commerciële deals op de werkvloer.
- Daardoor is er minder prikkel om morele grenzen hard te trekken (“grijs gebied is prima”).
- De constructies blijven normaal & geaccepteerd, de interne trots op het slimme advies blijft hoog, en het verdienmodel blijft extreem aantrekkelijk.
B1: De Correctielus (De rem die politiek lastig is)
Onderaan is een mogelijke uitweg getekend via stippellijntjes (B1), maar Rudy noteert direct dat deze traag en politiek lastig is. Als er via wetgeving meer transparantie komt (open data, rapportages over wie de echte eigenaar is), kan er meer publieke controle en handhaving plaatsvinden. Dit geeft minder ruimte voor agressieve ontwijking, wat leidt tot meer belastingopbrengst en dus meer maatschappelijke ruimte. Daardoor krimpt de legitimiteitskloof. Een actieve lobby zal deze beweging tegenwerken. Dat slaagt op zijn beurt weer omdat ook de kamerleden (toekomstige) belangen hebben dan wel te weinig tijd en prio om hier zelf een goede voorbereiding te treffen.
De ultieme stelling (These)
THESE: “Het probleem is niet alleen een fout persoon of een foute bank. Het systeem beloont organisaties die slim belasting ontwijken én zich tegelijk maatschappelijk verantwoord presenteren.”
Zolang winst, klantbediening en reputatie los van maatschappelijke schade worden georganiseerd, blijft de spanning terugkeren. Dit vraagt niet om een nieuwe MVO-folder, maar om andere prikkel, regels én een ander verhaal.
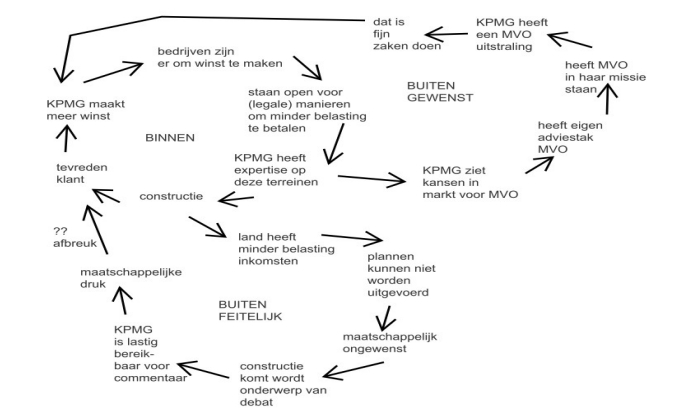
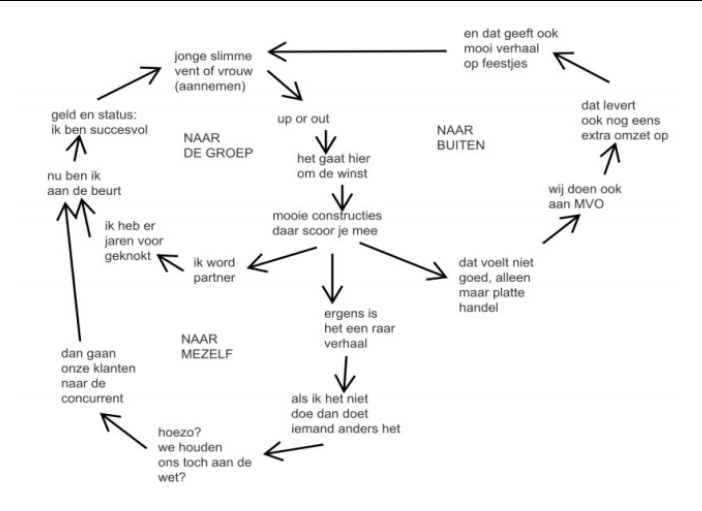
Destijds was dit een van onze bronnen en aanleidingen. Integraal citeren vinden de kranten in de regel niet leuk. Ik hoor graag als er problemen zijn want ik heb het zo ingedikt met eigen woorden en ai dat eventuele bezwaren vervallen en voor de lezer de inhoud net zo relevant is (relevanter want korter en meer to the point?). Weer zo’n voorbeeld van elkaar aan het werk houden wat door systemen min of meer wordt afgedwongen, vermoedelijk een achterhaalde discussie, wie leest er nog een oud krantenartikel als je ai vraagt de kern en een dossier samen te stellen etc.
Te traag, te zelfingenomen, te geldbelust, te verdeeld
Pieter Couwenbergh, Jeroen Piersma
zaterdag 30 augustus 2014, 04:41
update: zaterdag 30 augustus 2014, 12:21
Voor Jurgen van Breukelen stort de wereld in als hij op 18 april van dit jaar de buitenwereld moet vertellen dat zijn KPMG, het kantoor waar hij al zijn hele leven werkt, door het OM wordt verdacht van belastingfraude.
Het is de tweede keer in korte tijd dat KPMG in aanraking komt met Justitie. Even eerder heeft het al een schikking moeten treffen vanwege het faciliteren van omkoping bij bouwbedrijf Ballast Nedam.
Onmacht
Van Breukelen (45) is de schaamte voorbij. Ten overstaan van een groep journalisten geselt de voorzitter zijn collega’s in scherpe bewoordingen. Hij spreekt van een ‘archaïsche en naar binnen gerichte cultuur’ en een ‘neiging tot zelfoverschatting’.
Het is teleurstelling, maar ook onmacht die uit zijn woorden spreekt. Van Breukelen zit dan al zeven jaar in het bestuur. Eerst als lid van het bestuursteam van Herman Dijkhuizen en sinds 2012 als voorzitter. Hij heeft verandering beloofd, nadat onder zijn voorganger de problemen nadrukkelijk de kop opstaken en hardnekkig bleken.
Spanningen
Dijkhuizen (54) heeft al eerder de handdoek in de ring geworpen. Hij ziet eind 2011 af van een tweede termijn. Desillusie en vermoeidheid eisen hun tol. De jaren als eerste man zijn hem zwaar gevallen. Hij heeft geprobeerd de firma de goede kant op te duwen, maar is daar niet in geslaagd. Het partnerinkomen — de ultieme toets voor succes — staat nog altijd onder druk. En ook het kwaliteitsprobleem waarmee KPMG al lang worstelt, is niet opgelost. Toezichthouder AFM blijft kritisch, een aangekondigde boete vanwege tekortschietende controles — de grootste die de AFM ooit heeft uitgedeeld — zal een schok veroorzaken.
De spanningen wegens geld en kwaliteit hebben bovendien de tegenstellingen tussen de bedrijfsonderdelen verscherpt. De commerciële haviken van Corporate Finance en Transaction Services eisen harde ingrepen om het partnerinkomen op peil te brengen. Onder de accountants — de traditionele kern — zijn er groepen die zich zorgen maken over de kwaliteit, en weerzin voelen tegen de almaar toenemende druk om omzet en klanten te scoren.
Geen alarmbellen
Bij zijn aantreden als voorzitter in september 2008 is Dijkhuizen zich bewust van de kwaliteitsdiscussies. In zijn vorige baan als voorman van de accountantstak maakte hij de gesprekken erover met de AFM twee jaar van nabij mee. Vanwege boekhoudschandalen, waarvan dat bij Ahold het bekendste is, heeft de wetgever besloten de beroepsgroep onder toezicht te stellen. KPMG heeft, als het van oudsher meest vooraanstaande accountantskantoor van Nederland, moeite het nieuwe gezag serieus te nemen. Veel partners denken: ‘De AFM gaat ons toch niet vertellen hoe wij de controle moeten doen?’
De vergunning die KPMG in september 2007 van de AFM krijgt, gaat echter vergezeld van zware kritiek op het proces van kwaliteitsbewaking. De kwestie lijkt een administratieve formaliteit maar draait om het inbouwen van zekerheid dat de controle goed is verricht. Toch doet het rapport geen alarmbellen afgaan op het hoofdkantoor van KPMG in Amstelveen. Het bestuur beperkt zich tot verduidelijking van procedures. Een jaar later is er weinig veranderd, blijkt uit het latere boetebesluit van de AFM. De toezichthouder citeert nota bene KPMG’s eigen ‘compliance officer’ Frank van Kasteren. Hij meldt in december 2008 een terugval in het kwaliteitsbewustzijn.
Trauma van Europese fusie
Als nieuwe voorzitter probeert Dijkhuizen het tij te keren. Van Kasteren krijgt de opdracht voortaan per kwartaal te rapporteren. Het hoofd van de afdeling Financial Services, waar zich de grootste problemen voordoen, wordt vervangen, en Martine Frijlink van de afdeling risicomanagement wordt toegevoegd aan het bestuur van de groep. Frijlink staat bekend als iemand met een harde hand, rechtlijnig in haar kwaliteitsdenken.
Wat meespeelt is dat KPMG nauwelijks is bekomen van het trauma rond de Europese fusie. Het samengaan met zusterbedrijven in Engeland, Zwitserland en Duitsland heeft de firma in 2007 verscheurd. De fusie moet KPMG Nederland beter in staat stellen grote, internationale klanten te bedienen. Maar veel partners, vooral in de regio, verantwoordelijk voor het mkb, vrezen groei van de financiële prestatiedruk. De Britse collega’s verdienen veel meer omdat zij meer werk door goedkopere medewerkers laten doen. Het fusieplan komt in 2007 één stem tekort. Een jaar later drukt het bestuur het voorstel alsnog door. Maar Dijkhuizen, die heeft gezien welke wonden het debat heeft geslagen, wil niet rigoureus doorpakken bij het kwaliteitsbeleid. Dan kunnen er partners sneuvelen, en kan het bedrijf uit elkaar vallen.
Het Vestia-debacle
De wél genomen maatregelen sorteren enig effect. In juli 2009 schrijft de AFM dat KPMG ‘niet evident in gebreke is’. Toch kan het een boete niet voorkomen. Het doet de vraag rijzen waarom KPMG er zo lang over doet om ‘AFM-proof’ te zijn. Een ex-KPMG’er die destijds betrokken was bij de kwaliteitsdiscussie zoekt de verklaring in de partnerorganisatie. ‘Je denkt toch niet dat een maatschap van 150 man waarin iedereen gelijk is en waar een grote mate van individuele vrijheid heerst, snel te veranderen is in een “corporate” waar iedereen linksaf gaat als de ceo het zegt.’ De maatschap is bij KPMG weliswaar vervangen door de nv-vorm, maar de oude cultuur is springlevend. ‘Er heerst een cultuur van “als jij mij met rust laat, laat ik jou met rust”’, typeert een voormalige partner.
Illustratief voor die individualistische cultuur is het Vestia-debacle uit 2012. Marco Noorlander is een rijzende ster binnen KPMG. Hij controleerde de boeken van tien woningcorporaties, waarvan sommige een complexe derivatenporteuille hadden. Achteraf zeggen voormalige collega’s dat Noorlander meer hulp had moeten zoeken bij specialisten. Omgekeerd hadden zijn collega’s hem niet aan zijn lot moeten overlaten. De cultuur van KPMG contrasteert scherp met die van concurrent PwC. Daar geldt al jaren het motto: de grootste fout is de fout die je alléén maakt.
Motivatie ontbreekt
Maar er ontbreekt bij het bestuur van KPMG ook de intrinsieke motivatie om door te pakken op het kwaliteitsdossier. Het besef dat niet meer kan worden geteerd op een roemrijk verleden dringt niet door. Bovendien hebben de bestuurders een andere prioriteit: het op peil houden van het partnerinkomen. Bedroeg het in 2008 gemiddeld €557.800, in 2013 verdienen de partners €338.600.
Een voormalige partner stelt dat in de jaren negentig bij KPMG de aandacht is verschoven van de inhoud van het accountantsvak naar harde omzetdoelen per partner. ‘Het leidde ertoe dat je minder tijd aan een klant ging besteden. Als je moest kiezen tussen een dossier netjes afwerken of een nieuwe klant bellen, ging je bellen. Dat is niet veranderd na de AFM-kritiek.’ Niemand heeft ook belang bij hervormingen die het inkomen aantasten. ‘We leven in een gouden kooi. Velen hebben een grote hypotheek, een boot, een tweede vrouw. Niets went zo snel als een groot salaris.’
Dijkhuizen voert intern ook stevige debatten over de winstontwikkeling. Vooral de adviseurs, zeker die van Corporate Finance en Transaction Services zien de stagnatie van het partnerinkomen met lede ogen aan en dringen aan op een ingrijpende sanering. Een van de voorstellen is een verplichte pensionering vanaf 57 jaar. Dijkhuizen is best bereid de arbeidsvoorwaarden van enige franje te ontdoen. Maar zolang de partners meer dan drie ton verdienen, ziet hij geen reden voor drastische ingrepen.
Verdoezelen
Dat KPMG naar binnen is gekeerd en niet beseft dat er met de komst van de AFM andere tijden zijn aangebroken, blijkt ook uit de introductie van het elektronisch controledossier. Pas in de loop van 2009 en 2010 wordt het papier in Amstelveen vervangen. Bij de andere firma’s is dat dan allang gebeurd. De reden voor het talmen gaat verder dan zelfgenoegzaamheid of de kosten, het is ook principieel. KPMG vindt dat een accountant moet blijven nadenken in plaats van vakjes invullen. ‘Je hebt straks alle bomen in kaart gebracht, maar het bos zie je niet’, zegt een ervaren accountant.
De keerzijde is dat kwaliteitsproblemen lang onzichtbaar blijven. Een oud-partner: ‘Ik had heel lang een eigen winkeltje in de regio. Dat ging goed zolang je maar de omzet leverde die je geacht werd te leveren en als je maar zorgde door de jaarlijkse kwaliteitscontrole te komen.’ Eenmaal per jaar was er nadere inspectie van enkele van zijn dossiers. ‘Dankzij mijn contacten op het hoofdkantoor wist ik altijd enkele dagen van tevoren welke dossiers ze zouden nemen. En ik was zeker niet de enige.’
Zijn woorden vinden weerklank in de waarschuwing die KPMG in 2010 van de AFM krijgt. Bij een kwaliteitsmeting bij de vier grote kantoren constateert de toezichthouder diverse gebreken bij KPMG. Accountants controleren te veel bedrijven en gaan daarbij niet scherp genoeg te werk of bouwen onvoldoende waarborgen in. Erger nog, de AFM heeft de indruk dat de naleving van de wet- en regelgeving door ‘Amstelveen’ niet voldoende serieus wordt uitgedragen. Vier jaar later is er nauwelijks iets verbeterd.
Dijkhuizen eindigt zijn termijn in mineur. In 2012 breekt de Vestia-crisis in volle hevigheid los. Twee maanden later kiest de partnervergadering Jurgen van Breukelen als Dijkhuizens opvolger. Van Breukelen is een zondagskind: een smetteloze carrière heeft hem al voor zijn veertigste in het bestuur van KPMG gebracht. Hij behoort tot de adviestak en is een consultant die carrière heeft gemaakt bij Corporate Finance. Tot zijn ‘familie’ behoren de dealmakers van KPMG, die betrokken zijn bij fusies en overnames. Mannen als Ewald van Hamersveld, Onno Sloterdijk en Wouter van de Bunt, in Amstelveen omschreven als ‘de mannen met de rode bretels’. Neem Van Hamersveld. In 2012 haalt hij de kolommen van De Telegraaf met het bericht dat hij gedwongen is in de container te wonen op het terrein van zijn nieuwe villa in Naarden. Hij heeft een conflict met zijn aannemer over twee ton op de spits gedreven en die ontzegt hem nu de toegang tot de woning. Collega’s op kantoor zijn niet verbaasd. ‘Ewald probeert financieel weer eens het onderste uit de kan te halen.’ Zo’n houding kunnen de op goede relaties en reputatie gerichte accountants maar moeilijk waarderen.
Weer geld verdienen
Dat Van Breukelen uit de advieshoek komt, is voor de accountants overigens geen bezwaar. Zij hebben vertrouwen dat hij de problemen van het kantoor kan oplossen, hoewel hij al vier jaar lid is van het bestuursteam-Dijkhuizen. Van Breukelen maakt vanaf het begin duidelijk dat het roer om moet. Zijn verkiezingsprogramma laat zich kort samenvatten als ‘Wij gaan weer geld verdienen’. Voor dat doel zet hij in op kostenreducties en op innovatie in de dienstverlening, waardoor er meer kan worden gevraagd voor het advies- en controlewerk. Van Breukelen put inspiratie uit collega PWC, dat niet alleen de naam heeft de beste kwaliteit te leveren, maar dat combineert met het hoogste partnerinkomen.
Eenmaal gekozen laat Van Breukelen er geen gras over groeien. Op de dag van zijn benoeming wordt de pensioenleeftijd verlaagd naar 57 jaar. Een exodus van ervaren partners is het gevolg. De arbeidsvoorwaarden (leasecontracten en overurenregeling) worden versoberd en het mes gaat in de ondersteunende staf.
Toch slaagt Van Breukelen er niet in het partnerinkomen te vergroten. Integendeel, het daalt van € 427.000 in 2012 tot € 388.600 in 2013. Als antwoord sleutelt hij aan zijn bestuursteam. Juli 2013 haalt hij oudgediende Jaap van Everdingen terug. Die heeft intern een grote reputatie en werd nog in 2007 door velen getipt als de nieuwe bestuursvoorzitter. Tegelijkertijd met Van Everdingen treedt ook risicomanager Martine Frijlink toe.
Haar komst is niet los te zien van het kwaliteitsprobleem dat steeds vaker en pregnanter de kop opsteekt in Amstelveen. Naar aanleiding van de Vestia-affaire komt de AFM in december 2012 met een rapport over de kwaliteit van accountantscontrole op woningcorporaties. PwC en Deloitte scoren daarin beter dan KPMG. Verder dienen zich met Imtech, SBM Offshore en Ballast Nedam nieuwe probleemdossiers aan. Vooral het feit dat hier, in tegenstelling tot bij Vestia, gelouterde partners als Jack van Rooijen en Willem Riegman bij betrokken zijn, zorgt voor een shock in Amstelveen.
Late bekering
De keuze voor Frijlink zien velen als een oprechte, maar late bekering van Van Breukelen voor het kwaliteitsthema. Frijlink haalt goede mensen naar de afdeling vaktechniek. Ze wil de medewerkers beter belonen en investeren in opleiding, ook als die ten koste gaan van het partnerinkomen. Ze begint een debat dat accountants vanwege hun maatschappelijke taak minder moeten verdienen dan adviseurs. De term Balkenende-norm valt — een provocatie.
Maar Frijlink voelt zich een roepende in de woestijn. Van Breukelen heeft voor haar geen tijd: hij rent van de ene affaire naar de andere. Dat najaar vraagt Ballast Nedam alle aandacht. Daarna vertrekt KPMG-coryfee Van Everdingen als blijkt dat het OM onderzoek doet naar belastingontduiking rond het nieuwe KPMG-hoofdkantoor. Ook Van Breukelen zelf komt in opspraak als blijkt dat hij deelneemt aan een beleggingsclubje met onder meer Van Hamersveld en Sloterdijk. Het bevestigt het beeld dat ‘Amstelveen vooral bezig is met geld verdienen’. Zijn lot is bezegeld. Hij stapt op.
Hierdoor blijft de vraag onbeantwoord of Van Breukelen de radicale aanpak van Frijlink zou hebben overgenomen. Hij had immers herstel van het partnerinkomen tot speerpunt van zijn voorzitterschap gemaakt. ‘Van Breukelen is blijven hangen tussen de twee polen van zijn beleid: winstherstel en kwaliteit’, zeggen betrokkenen. Hij is volgens hen ook te veel onderdeel van het cultuurprobleem bij KPMG, getuige zijn beleggingsclubje, om écht geloofwaardig schoon schip te kunnen maken. Daarom is met Jan Hommen ook gekozen voor een buitenstaander als opvolger.
Van het team van Van Breukelen blijft uiteindelijk vrijwel niemand over. Martine Frijlink stapt op, naar verluidt omdat zij geen vertrouwen had in de bereidheid om echt te hervormen. Wouter van de Bunt treedt terug. Alleen Marc Hoogenboom zit nog op zijn post. Het wachten is nu op het plan-Hommen. Back to Basics was de titel die hij de reorganisatie bij ING gaf. Die kan hij zo weer gebruiken. Voor de ingrediënten kan hij putten uit de speech van Van Breukelen uit april.
