829 Hoe solide zijn onze banken?
Voor mijn archief plaats ik hier een aantal tussentijdse RSD-diagrammen die voor het grootste deel zijn ontstaan in dialoog met Kees Cools die soms een artikel toestuurde, soms een vraag stelde, waar ik dan mee aan de gang ging. De output en bias/accent en verwondering zit altijd ook in de plaat omdat ik degene ben die de vraag stelt (aan AI, want voor nieuwe lezers: ik maak graag en veel gebruik van net de tool die me op dat moment het meest geschikt lijkt) en omdat ik bewust vraag mee te nemen wat ik eerder over zo’n onderwerp heb geplaatst (hier op rudymentair.nl). Ik houd het kort en geeft bij voorkeur weinig toelichting, zo’n RSD-diagram zou voor zichzelf moeten spreken. Je kunt hem op je laten inwerken, de dialoog voeren (met jezelf, met anderen) en er vragen bij stellen. Soms zitten er (nog) taal-slordigheden in of typo’s en een enkele keer zelfs een rare kronkel (hoewel ik dat reuze mee vind vallen).
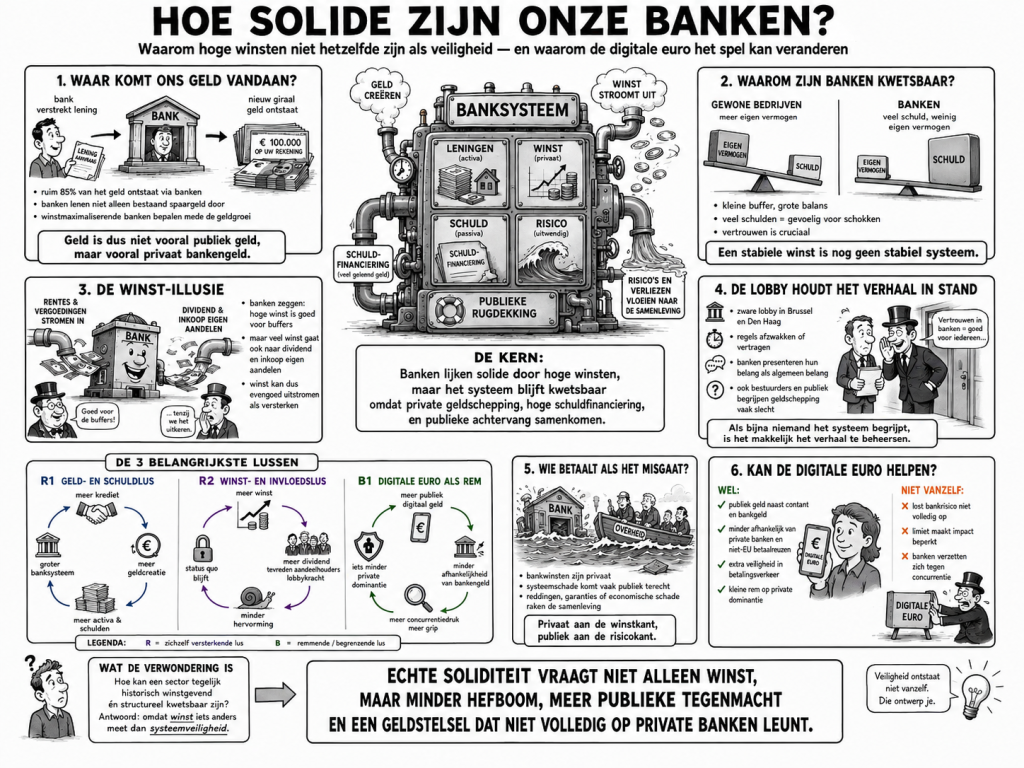
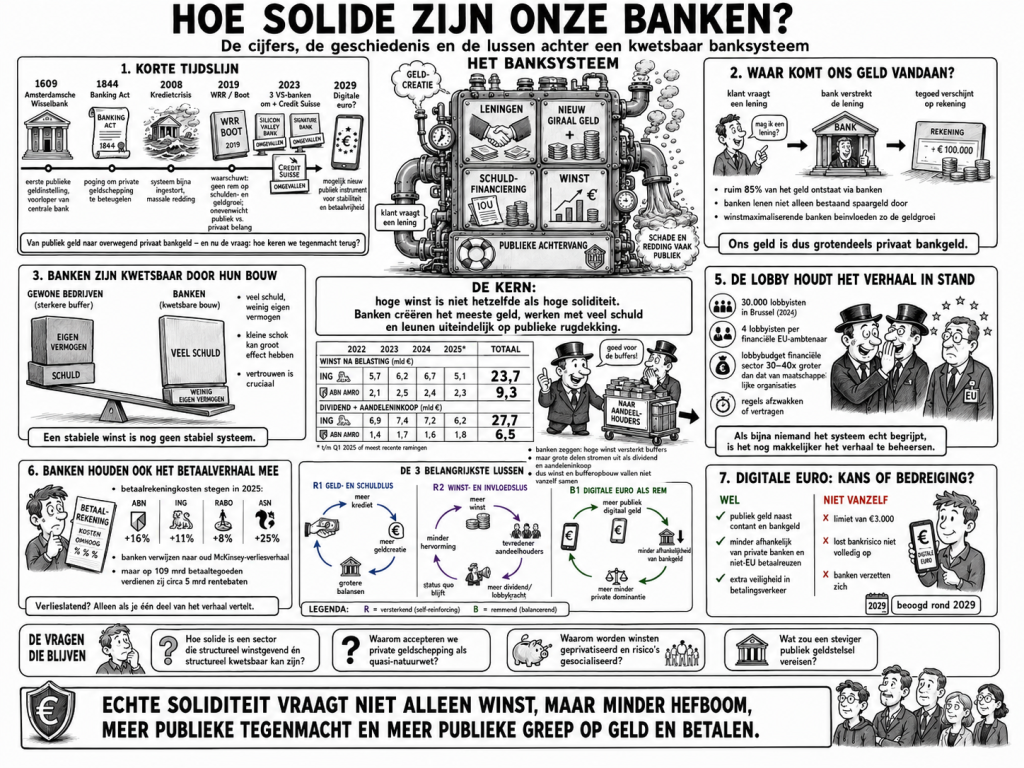
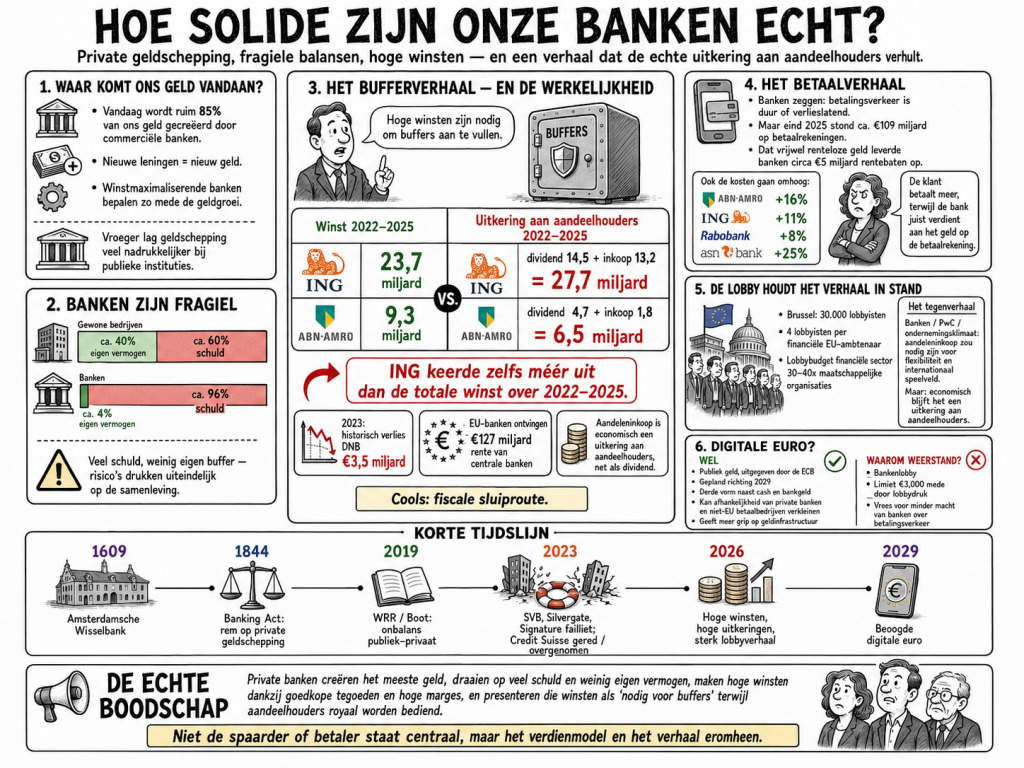
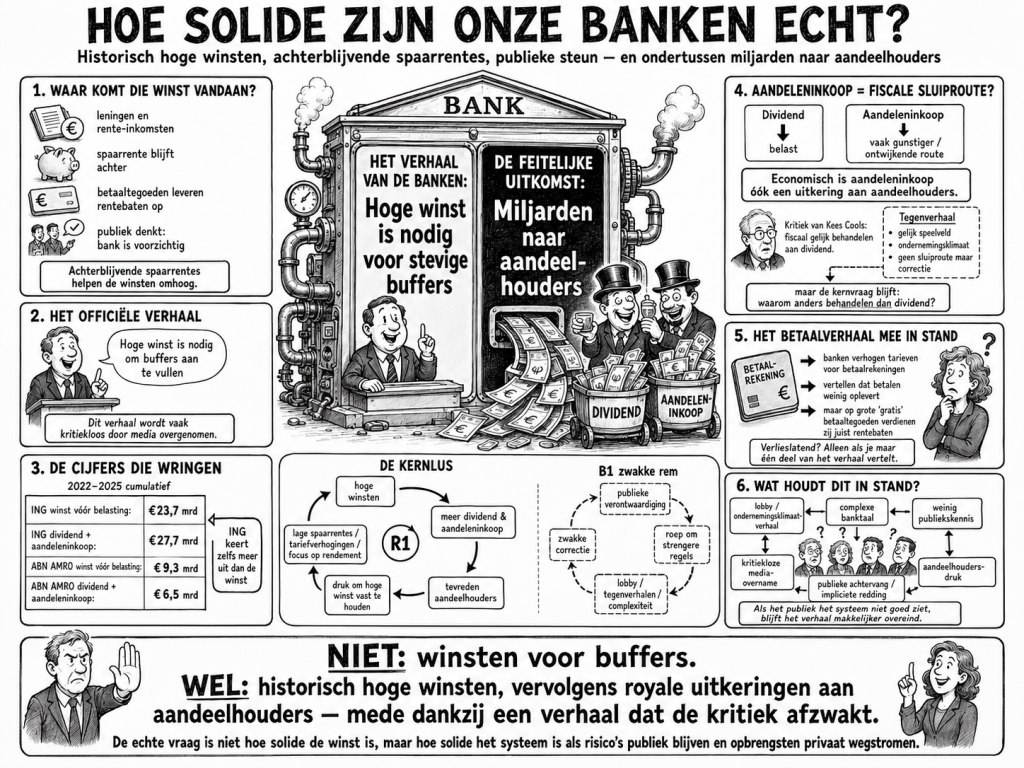
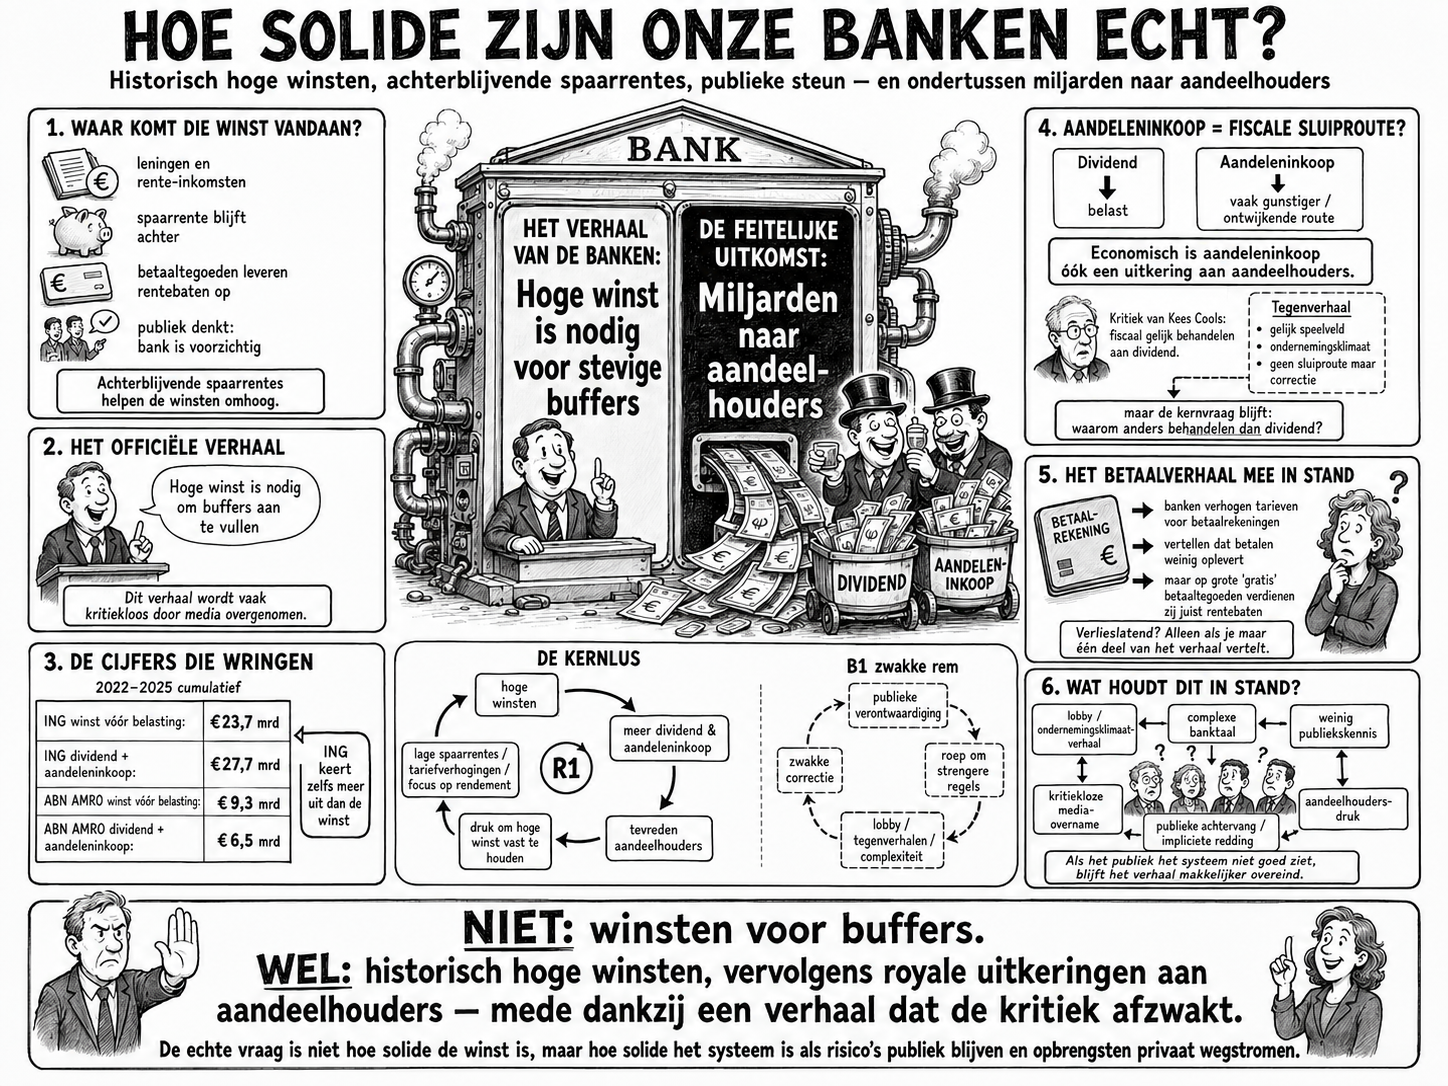
Deze serie van 4 RSD-platen zijn in achtereenvolgens in enkele dialogen met Kees Cools ontstaan. Ze zijn direct afgeleid van zijn materiaal bestaande uit een powerpoint-presentatie en enkele artikelen waarin Kees oa in discussie gaat met Barbara Baars. Het verhaal in het kort (mijn versie): banken zijn nog steeds kwetsbaar (en een vette crisis is niet uit te sluiten) ondanks dat ze forse winsten maken. De banken zelf zeggen dat die winsten nodig zijn voor hun buffers en reservers. De praktijk laat zien dat een flink deel van die winsten naar inkoop van eigen aandelen gaat, lees: het zijn uitkeringen aan aandeelhouders waarbij ook nog sprake is van belastingontwijking (tov de route van dividend uitkeren). Baarsma stelt daar heel braaf en voorspelbaar tegenover dat banken dat wel moeten doen om de concurrentie op internationaal niveau aan te kunnen blijven gaan (je weet wel, dat je grootste talenten op de vlucht slaan als ze geen bonussen krijgen). Waar we allemaal weten dat in de bankenwereld nauwelijks sprake is van serieuze concurrentie (kijk alleen al naar de drempels om van bank te wisselen) en dat de spaarrentes structureel en kunstmatig laag worden gehouden. Het verhaal is hetzelfde liedje van optimale extractie: banken praten anders, jokken dat het om de buffers gaat, de lobby houdt de situatie lekker in stand, en als het dan weer een keer fout gaat wie is er dan weer de Sjaak …?
De platen hierna laten steeds een ander aspect uit de discussie naar voren komen. Soms staan de tijdslijnen (historie) centraal, dan gaat het weer meer over de systeemversterkende lussen. You choose.